定制量化策略,数据驱动投资

A股三大指数今日走势分化,沪指震荡整理,创业板指走势较弱。截止收盘,沪指跌0.07%,收报3885.33点;深证成指跌0.64%,收报13384.57点;创业板指跌1.10%,收报3285.58点。沪深京三市成交额仅有1.64万亿,较上一交易日大幅缩量3441亿。行业板块涨多跌少,医疗服务、生物制品、乘用车、元件、电子化学品、化学制药板块涨幅居前,航海装备、地面兵装、航空装备、教育板块跌幅居前。个股方面,上涨股票数量超过3100只,近60只股票涨停。
机构研报指出,随着电子布、铜箔及CCL价格持续上行,PCB厂商已陆续启动重新报价。相较上游材料,板厂涨价存在一定时滞,Q3有望成为产品价格、产能利用率与订单结构共同改善的起涨点。
此前PCB全产业链迎密集涨价潮。8月底,广东汕头,建滔积层板发出年内第七次涨价函,按FR-4主要厚度复利测算,年内累计涨幅已超100%。从3月10日第一次上调至今,这家全球最大的覆铜板厂商的每轮涨价函流出后,生益科技、金安国纪等国内覆铜板厂商大多选择跟涨。
此外中国巨石日前上调9月电子布价格,其中厚布涨15%、薄布涨20%。据卓创资讯,7628电子布2025年9月的价格约3.8元/米,而8月均价已达10.2元/米;8月31日,主流厂商电子布均价全部站上10元/米,平均价最高达13.25元/米。松下机电也自9月1日起对电子线路板材料进行价格调整,普通多层板覆铜板、半固化片均涨价30%。南亚塑胶也同步上调覆铜板及半固化片价格20%至25%。
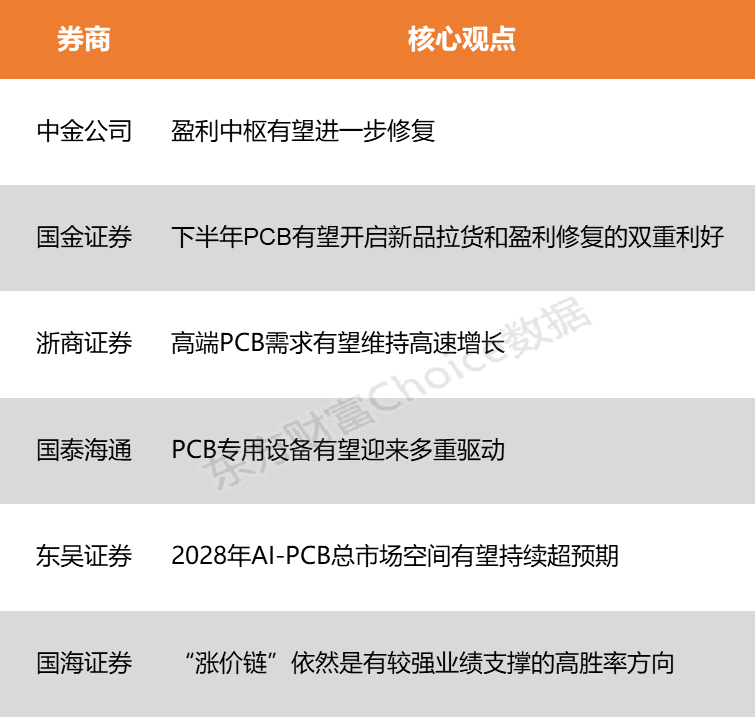
中金公司认为,随着材料成本压力逐步显性化,产业链向下游顺价的必要性与可行性均在提升,盈利中枢有望进一步修复。国金证券指出,下半年PCB有望开启新品拉货和盈利修复的双重利好。从三季度开始PCB的业绩斜率有望启动加速,PCB有望成为最亮眼的板块。
中金公司:盈利中枢有望进一步修复
本轮覆铜板涨价并非单一成本传导,而是成本约束、供给偏紧与AI需求扩容共同作用的结果,随着材料成本压力逐步显性化,产业链向下游顺价的必要性与可行性均在提升,盈利中枢有望进一步修复。
国金证券:下半年PCB有望开启新品拉货和盈利修复的双重利好
下半年PCB有望开启新品拉货和盈利修复的双重利好。从三季度开始PCB的业绩斜率有望启动加速,PCB有望成为最亮眼的板块,核心原因在于:AI高端新品已经开始出货。根据产业链跟踪,我们观察到AI高端新品部分已经在7月底实现出货,最晚的料号也在8月中旬实现大规模量产,至今年年底都将保持爆满状态,PCB作为AI敞口最大的环节,将显著受益;PCB价格开始传导。上半年中上游涨价到PCB端后,PCB未完全将涨价的部分向客户传导,但我们观察到这一情况正在积极改善,从产业链跟踪角度下半年PCB盈利水平有望进一步提升,推高环节的加速斜率。
浙商证券:高端PCB需求有望维持高速增长
AI算力重塑PCB需求结构,高阶产品成长确定性增强。全球PCB行业重回成长通道,高频高速PCB显著跑赢行业。AI服务器由单机向机柜级系统演进,叠加交换机向800G/1.6T升级、光模块向800G/1.6T迭代,持续拉动高层数、大尺寸、高密度互连及低损耗PCB需求。在AI驱动算力设备升级的趋势下,高端PCB需求有望维持高速增长。
AI算力基础设施加速建设,服务器平台持续向高算力、高带宽和高集成度升级,推动PCB向高多层、高阶HDI、高频高速及mSAP精细线路方向演进。PCB层数增加、线宽线距缩小、微盲孔和背钻数量增加,使钻孔、曝光、电镀、蚀刻及检测环节的加工难度显著上升,PCB专用设备有望迎来需求扩张、技术升级与单机价值量提升的多重驱动。
东吴证券:2028年AI-PCB总市场空间有望持续超预期
2028年AI-PCB总市场空间有望持续超预期,主要是因为除服务器内PCB规格持续升级与服务器出货持续增长以外,光模块、NPO、交换机等场景同样需要配套高端PCB,总市场空间有望伴随算力建设加速与工艺升级持续扩张。
国海证券:“涨价链”依然是有较强业绩支撑的高胜率方向
结合英伟达业绩会指引及产业链跟踪情况,AI算力建设对于电子制造资源的挤占效应仍在持续扩大,晶圆代工、存储、PCB、被动元件、模拟芯片等多个环节的景气度持续走高,近期MLCC、PCB环节的价格再度大幅上调,展望2027年,“涨价链”依然是有较强业绩支撑的高胜率方向,继续推荐。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)