定制量化策略,数据驱动投资

9月16日,PCB概念反复活跃,截至10:37,澳弘电子4连板,西陇科学2连板,威尔高20cm涨停,杰普特、瑞丰高材涨超10%,中岩大地涨停。
消息面上,浙商证券最新研报显示,随着PCB上游材料价格持续上涨,涨价开始向部分PCB品类传导,涨价效果自2026年第三季度起将逐步体现。
PCB涨价主要受需求驱动。浙商证券指出,据Prismark,2025年全球PCB产值预计为851.52亿美元,2030年有望增至1233.48亿美元,2025—2030年复合增长率为7.7%;2026年18层及以上多层板、HDI与封装基板产值增速预计分别达79.0%、23.0%和28.8%。
展望后市,浙商证券认为,AI服务器由单机向机柜级系统演进,叠加交换机向800G/1.6T升级、光模块向800G/1.6T迭代,持续拉动高层数、大尺寸、高密度互连及低损耗PCB需求。在AI驱动算力设备升级的趋势下,高端PCB需求有望维持高速增长。
中信证券在最新研报中亦表示,看好PCB/CCL景气周期的持续性,短期看,受益于AI领域的迭代放量及传统领域的涨价,26H2业绩有望表现强势;中长期则有望受益于PCB工艺及材料的持续迭代升级,ASIC、载板、mSAP、PTFE等细分方向均有望实现超额增长。
策略方面,中信证券建议关注三条投资主线:一是AI PCB/CCL龙头公司,短期业绩表现强劲且中期业绩高增能见度提升;二是此前传统PCB占比较高、业绩承压的公司,随着年中涨价传导,26H2有望迎来业绩明确反转,同时AI PCB业绩成长预期有望进一步强化;三是受益于CCL持续涨价落地,业绩释放有望超预期。
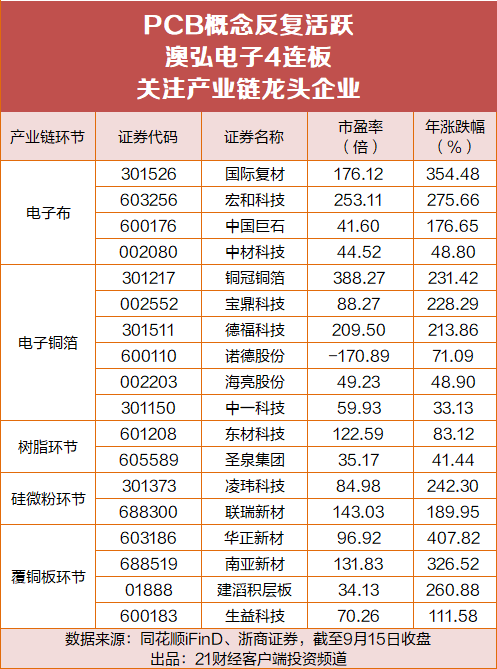
具体标的方面,浙商证券建议优选具备高端产品量产能力、核心客户认证、产能兑现及成本顺价能力的产业链龙头,跟随下游AI 需求扩产及新产品发布节奏,将有望实现跨越式发展,关注电子布环节、电子铜箔环节、树脂环节、硅微粉环节和覆铜板环节相关上市企业。