定制量化工具,数据驱动投资

9月21日,北交所可申购新股宇特光电。这家公司做光连接产品,是国家级专精特新“小巨人”企业。但它的上市故事,比业务本身更有戏剧性:创始人黄金安清仓离场,接盘者是一位当了18年中学老师的谢小波。
9月21日,北交所新股宇特光电开启申购。
该股申购代码是920157,发行价为13.75元/股,发行市盈率为14.99倍,参考行业市盈率为73.59倍。
公司此次公开发行股份总数为1767万股,网上发行股份数量为1237万股,网上申购股份数量上限为61.83万股。
01
中学教师“接盘”,创始人清仓退出
2006年,黄金安瞄准当时国内光纤入户浪潮,创办宇特光电前身宇特有限,主攻被海外垄断的光纤冷接续器件。
设立之初,黄金安认缴出资140万元,持股70%,为公司的控股股东和实际控制人。
2008年至2010年,宇特有限以光纤冷接器件为主业,逐步搭建模具、注塑、器件组装完整产线,积累通信行业客户资源。
2011年,宇特有限逐步引入上海宇创、今玺投资、苏州高锦等外部投资机构。
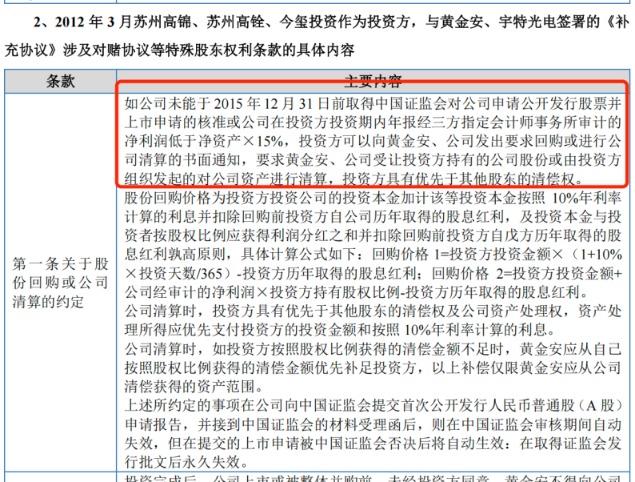
彼时,黄金安、宇特有限与投资者签署了对赌协议,协议约定,若公司在2015年末未能拿到上市核准,或是约定投资期内经审计净利润达不到净资产15%,投资方有权要求黄金安以及公司回购股权,也可发起资产清算,且投资方享有优先清偿权利。
图宇特光电问询函回复
转折点发生在2013年。
彼时受市场需求变化等影响,宇特光电经营业绩波动且出现亏损,黄金安邀请谢小波、马雪芳等人参与公司的生产经营管理。
资料显示,加入宇特光电之前,谢小波曾在乐清市虹桥中学当了18年老师,直到2013年7月才离开讲台。
但早在2011年,谢小波就通过上海宇创入股宇特光电;2012年通过股权转让再次取得80万股股份;2013年10月入职担任副总经理;2014年4月,升任董事兼总经理。
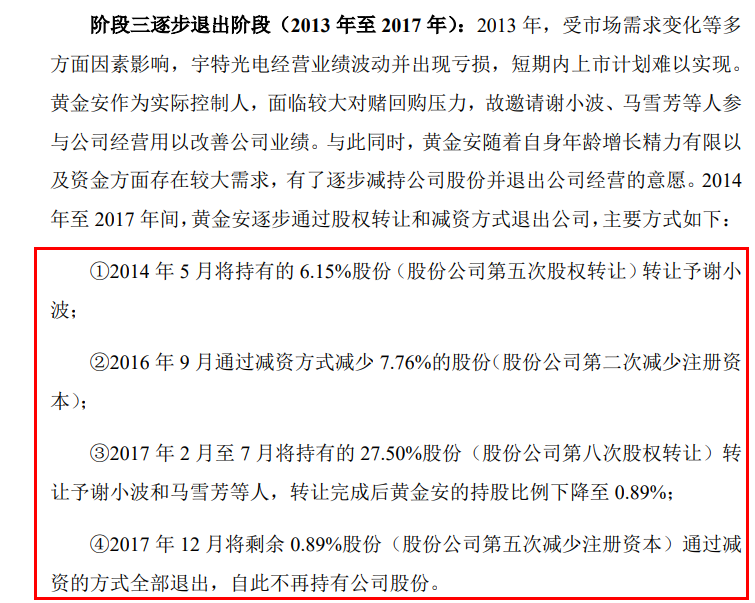
招股书显示,2014年至2017年,黄金安分多次进行股权转让,最终将所持全部股份清仓。
其中,2014年5月,黄金安将其持有的6.15%股份转让给谢小波;2016年9月减资退出7.76%股份;2017年2月至7月将27.50%股份转给谢小波和马雪芳等人。
值得注意的是,上述股转中的350万股、250万股和150万股,以扭亏为盈的贡献及前期股票期权协议约定为由,无偿赠与马雪芳、谢小波和员工持股平台淮安宇锦。
直到2017年12月将剩余0.89%股份减资清零,黄金安彻底告别一手创立11年的企业。
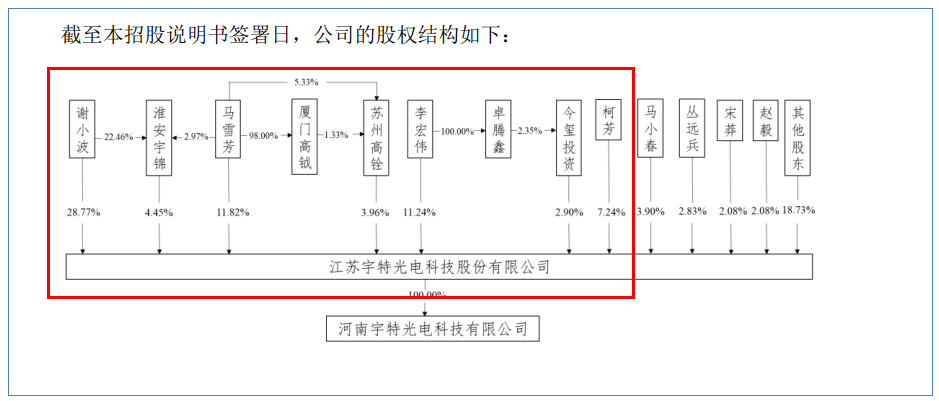
至此,谢小波通过承接黄金安股份方式成为宇特光电第一大股东。截至招股书签署日,谢小波直接持有28.77%股份、通过淮安宇锦间接控制4.45%股份,合计控制宇特光电33.22%的股份,为控股股东、实际控制人,并担任董事长兼总经理。
图宇特光电问询函回复
问题是,在宇特光电的股权结构中,自然人股东马雪芳、李宏伟、柯芳分别控制15.78%、14.14%、7.24%的表决权,三人合计可支配表决权比例达37.16%,表决权规模反超实控人谢小波。
图宇特光电招股书
对此,北交所两轮问询,均要求公司说明实控人持股比例较低对控制权稳定性及公司治理有效性的影响,以及维持控制权稳定的措施或安排,并作重大事项提示。
宇特光电表示,谢小波对公司控制权在可预期的时间内具备稳定性,为进一步确保谢小波的控股股东、实控人地位,持股5%以上股东马雪芳、李宏伟、柯芳均承诺不谋求控制权。
但股权结构所埋下的长期隐患,仍然是宇特光电挥之不去的阴影。
02
盈利质量差,客户集中度高
宇特光电是一家专注于光连接产品研发设计、精密制造与销售业务的国家级专精特新 “小巨人” 企业,致力于为光通信领域设备商、系统集成商、国内外电信运营商、光电子器件企业提供高性能的光连接整体解决方案。
业绩方面,2023年至2025年,宇特光电的营业收入分别为2.12亿元、2.53亿元、3.33亿元;归母净利润分别为4186.71万元、4644.71万元、6916.95万元。
公司预计2026年全年的营业收入预计为4.5亿元至5亿元,同比增长35.04%至50.04%;归母净利润为8000万元至9500万元,同比增长15.66%至37.34%。
值得注意的是,虽然宇特光电的业绩表现良好,但公司盈利质量始终不高。报告期内, 宇特光电经营活动产生的现金流量净额分别为196.25万元、4057.32万元、4472.79万元,结合同期的净利润,可以计算出两者的比值分别为0.05、0.87、0.65,比值始终未超过1。
对此, 宇特光电表示,报告期内经营活动产生的现金流量净额存在较低或为负数的情形,未来随着发行人业务规模的扩大,若客户回款速度放缓、对供应商付款速度加快等,仍然存在经营活动现金流为负的风险,从而致使经营资金紧张,对发行人抵御风险能力产生一定不利影响。
另外, 宇特光电的客户集中度问题,是北交所两轮问询中反复追问的核心议题。
目前,宇特光电的客户包括光迅科技、长飞光纤、亨通光电等光通信企业,以及中国电信、中国联通、中国移动等通信运营商。
报告期内,公司向前五大客户销售金额分别为9614.80万元、1.61亿元和2.26亿元,销售占比分别为45.31%、63.39%和67.74%,2025年上半年进一步升至71.43%。其中,第一大客户光迅科技及其关联方的贡献比例从2022年的9.61%跃升至2024年的37.35%,2025年上半年更高达49.60%,近乎占据半壁江山。
据了解,光迅科技是国内光模块领域的老牌公司,主要做光电子器件、模块和子系统的研发生产销售,其向宇特光电采购高速光模块组件、预制成端连接器。
北交所在下发的首轮问询中,要求公司分析报告期内对光迅科技销售持续增长的原因及合理性;二轮问询则更进一步,要求量化分析增长是源于下游终端客户需求增长还是公司对光迅科技供应份额占比变化。
而这其中的风险在于,一旦光迅科技自建连接器产线或引入二供, 宇特光电的营收可能直接“塌方”。此外,公司在问询回复中解释称,优先保障光迅科技的采购需求,这本身也反映出产能瓶颈的制约。虽然公司已在安徽宿州布局新产能,但新产能能否如期释放、能否有效消化,仍是未知数。
对此, 宇特光电表示,若公司未来与主要客户(特别是光迅科技 )的合作关系发生不利变化,将对公司的业绩产生不利影响,公司存在客户集中度较高及单一客户收入占比较高的风险。
03
研发投入远低于同行
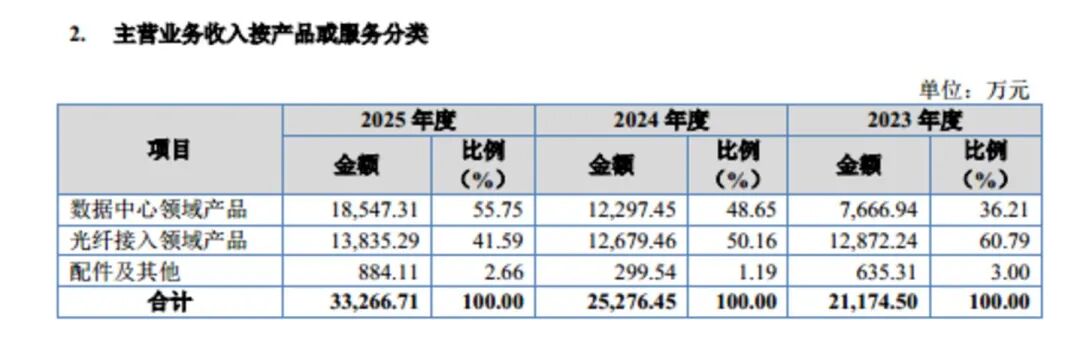
按产品或服务分类, 宇特光电主要拥有数据领域产品、光纤接入领域产品、配件及其他,其中报告期内,数据中心领域产品产生的销售收入分别为7666.94万元、12297.45万元、18547.31万元,分别占当期主营业务收入的36.21%、48.65%、55.75%;光钎接入领域产品产生的销售收入分别为12872.24万元、12679.46万元、13835.29万元,分别占当期主营业务收入的60.79%、50.16%、41.59%,可见,2025年数据领域产品已成功取代光钎接入领域产品成为了公司创收最高的产品。
尽管数据中心产品拉动营收增长,但公司产品盈利竞争力偏弱。报告期内, 宇特光电的毛利率分别为36.44%、34.16%、34.62%,同行可比公司平均值分别为36.84%、39.04%、36.91%,毛利率始终低于同行均值。
作为一家宣称“技术驱动”的光通信企业, 宇特光电的研发投入强度不仅持续低于同行,还呈逐年下滑态势。
2023年至2025年,宇特光电的研发费用分别为988.21万元、1074.44万元、1379.62万元,同行可比公司平均值分别为60746.76万元、65181.05万元、62795.07万元;研发费用率分别为4.66%、4.24%、4.14%,同行可比公司平均值分别为7.53%、6.79%、5.84%,这也意味着,宇特光电无论是研发用费还是研发费用率均始终远低于同行均值,特别是研发费用甚至不足行业零头,形成 “低研发、低毛利” 的经营格局。 北交所首轮问询已明确要求公司说明“研发费用率大幅低于可比公司的原因及合理性”。
值得关注的是,公司在资金充裕的同时还大额分红。2022年和2023年, 宇特光电现金分红的金额分别为4377.5万元、2060万元,合计为6437.5万元,而该累计分红的金额也完全足够覆盖上述1197.32万元的补流募资需求。
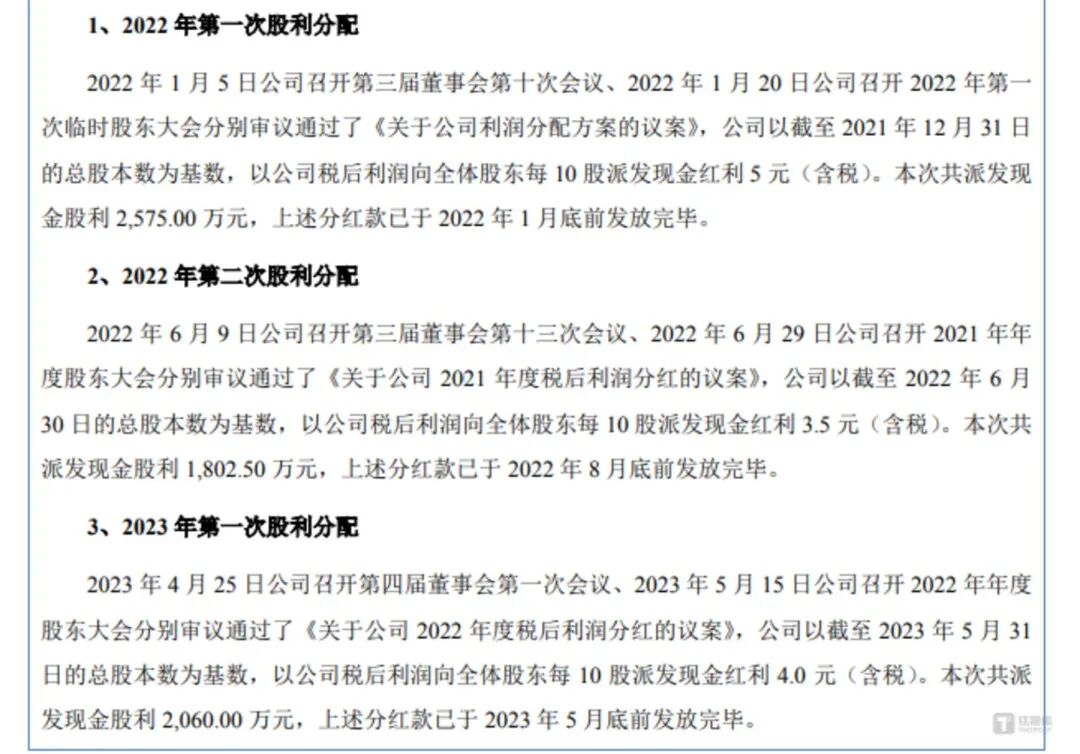
在业绩稳健增长、资金链充裕、经营性现金流持续净流入、大额分红的多重背景下,公司仍申报1197.32万元补流募资,与自身财务现状严重相悖,引发市场广泛热议。
对此, 北交所也要求宇特光电结合公司持有的货币资金、财务状况、前期现金分红等情况,说明拟投入募集资金用于预备费、铺底流动资金、补充流动资金的必要性及合理性。
面对监管问询与市场争议,公司在2026年6月更新的上会稿中调整募投方案,将募资总额由28000万元缩减至25925万元。
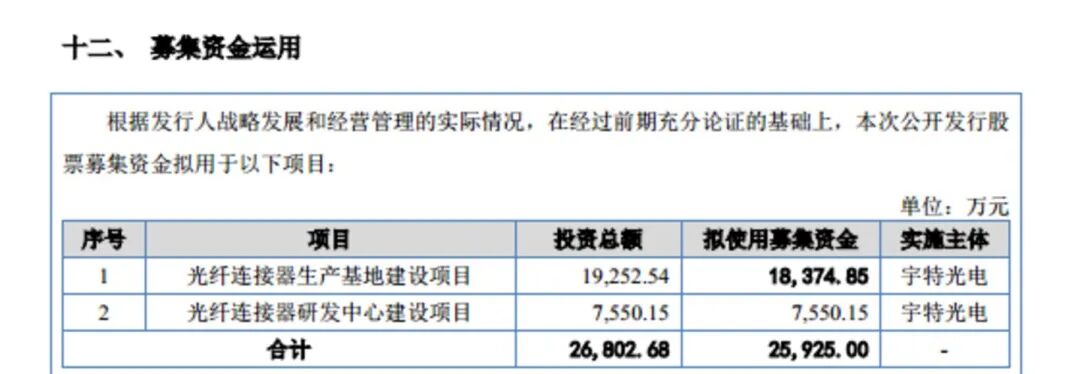
其中,光纤连接器生产基地建设项目出现缩水,而1197.32万元补充流动资金项目更是被直接剔除。
来源:新财富杂志综合自中国证券报、创业最前线、IPO日报、钛媒体、公开资料等