定制量化工具,数据驱动投资

停牌两周后,广汽集团(601238.SH)复牌首日一字涨停。
9月28日晚,广汽集团披露重大资产重组预案,拟通过发行股份方式购买一汽股份持有的一汽丰田50%股权。消息公布后,市场用脚投票,9月29日开盘直接一字涨停,报5.60元,封单额超过6.5亿元。
在汽车产业深度调整期,一家车企通过收购合资伙伴股权来改善自身财报,这样的操作并不罕见。但广汽集团此次选择的一汽丰田,其盈利质量之高、与广汽自身的亏损缺口之大,让这笔交易的看点格外突出。这场被市场热议的重组,背后究竟藏着怎样的商业逻辑?让我们从财报和交易细节入手,逐层拆解。
关于这场交易的全貌
先看交易本身。
根据预案,广汽集团拟通过发行股份的方式购买一汽股份持有的一汽丰田50%股权,并拟向不超过35名特定对象发行股份募集配套资金。简单来说,就是用广汽集团的新增股份,去换一汽股份手里的一汽丰田股权。
交易有几个关键细节值得关注。
第一,发行价格定为5.75元每股,比停牌前最后一个交易日(9月11日)的收盘价5.09元溢价约13%。有意思的是,复牌涨停后的5.60元,仍然略低于这个发行价。
第二,交易完成后,广汽集团将持有一汽丰田50%股权,丰田汽车继续持有另外50%,一汽股份则不再持有一汽丰田股权,转而成为广汽集团第二大股东。
第三,控制权不变。广汽工业集团持股54.02%,广汽集团仍然由广州国资实际控制。
不过,这仅仅是预案。标的资产的审计、评估工作尚未完成,交易作价尚未确定,后续还需召开董事会、股东会,并取得相关监管批准,最终能否实施仍存在不确定性。今天的涨停,交易的是预期,而不是结果。
为什么是一汽丰田?
市场之所以如此激动,核心逻辑在于标的资产的质量。
先看广汽集团自身的财报。2025年,广汽集团营收965亿元,同比下降10.4%,归母净利润亏损87.84亿元,由盈转亏,全年销量172.15万辆,同比下降14%。到了今年上半年,营收465亿元,同比增长9%,但归母净利润仍亏损44.67亿元,亏损比去年同期的25.38亿元进一步扩大,整车毛利率依然为负。
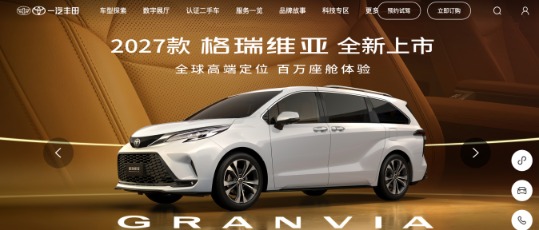
▲来源:企业官网
一汽丰田的盈利能力与之形成鲜明对比。一汽丰田未经审计财务数据显示:2024年、2025年营收分别是1065.7亿元和1086.24亿元,净利润分别是47.17亿元和42.34亿元,2026年上半年净利润10.09亿元。
一个持续亏损,一个稳定盈利,这笔交易的逻辑不言自明。广汽集团需要一块能赚钱的资产来改善报表,而一汽丰田恰好具备这样的能力。
但更深层次地看,选择一汽丰田还有三个维度的考量。
第一个维度,是盈利能力。一汽丰田布局天津、长春、成都三大整车基地,还有配套发动机工厂,具备整车与核心零部件的自研自制能力。2025年卖出了80.6万辆车,净利润超过42亿元。在合资品牌普遍承压的今天,这样的盈利能力相当稀缺。
第二个维度,是南北丰田的协同空间。广汽集团旗下的广汽丰田,2025年销量超过77万辆。两家合计超过157万辆,占合资乘用车销量的17%,在合资品牌里位居前列。但同一个品牌,两套研发、两套采购、两套营销,重复投入和内部竞争在所难免。这次交易之后,两家丰田都将与广汽集团这个上市公司平台建立股权联系,为整合打开了空间。
第三个维度,是交易对双方都合理。国元证券将其概括为“以股换股”的“轻整合”:广汽集团以新增股份作为股权收购对价,一汽股份则通过出让合资公司部分股权,换取广汽集团股份,双方的收益与风险由此进一步绑定。业内分析认为,一汽股份看中的是广汽集团多年来在电动化上的积累,比如自研电驱公司锐湃动力、电池公司因湃电池等。一边是稳定的现金流,一边是电动化的技术家底,各取所需。
当然,节点上也要客观看待。今年上半年,一汽丰田国内销量27.37万辆,同比下滑27.4%。这背后折射出合资品牌在中国市场面临的共性挑战——新能源转型的阵痛期,谁都没有捷径可走。广汽集团接手的是一块优质资产,但它的增长正在放缓,这一点不容忽视。
长期影响与不确定性
交易完成后,广汽集团将面临怎样的变化?
首先是财务层面。广汽集团在公告中表示,交易完成后预计对投资收益、净利润等指标形成正向贡献。需要注意的是,一汽丰田被定位为“重大共同控制实体”,从这个定性来看,它更可能以投资收益的形式体现在报表里,而不是把上千亿的营收整体并进来。所以,改善的主要是利润,而不是规模数字。
其次是运营层面。广汽集团提出,要通过统筹整合本地化研发、供应链体系、生产基地和市场拓展等资源,减少同一品牌体系内的重复投入,分摊技术创新成本。这是这笔交易最有想象力的部分,但也是最考验执行力的部分,从预案到真正落地见效,需要相当长的时间。
再次是股权层面。一汽股份成为广汽集团第二大股东,中汽政研此前测算其持股比例可能在10%到20%之间。两家国企以股权形式深度绑定,未来在采购、研发乃至电动化路线上,可能形成更强的合力。
但有一点必须说清楚,合资板块带来的是“输血”,不是“造血”。真正决定广汽集团未来的,仍然是自主品牌和新能源业务能不能扭转亏损。输血只能解一时之急,造血才能决定长远生死。广汽集团如果不能在自主品牌和新能源赛道上找到突破口,即便有一汽丰田的利润支撑,也难从根本上改变竞争格局。
【结语】
广汽集团此次涨停,本质上是市场对一笔“以股换股”交易的定价:广汽集团用新增股份,换来一块每年净利润四十多亿元的优质合资资产,用来对冲自身持续的亏损。选择一汽丰田,是因为它盈利强、规模大,能与广汽丰田形成南北协同,同时还能把一汽股份变成战略股东。
但也要看到,交易目前只是预案,作价、股份摊薄、审批进展都是变数,一汽丰田自身的销量也在下滑。短期看的是预期,长期看的是整合能否真正落地,以及广汽集团自己能否补上自主品牌和新能源的短板。
这场重组的终局尚未到来。对广汽集团而言,收购只是起点,整合才是考验。在汽车行业这场变局中,谁能率先完成转型,谁才能笑到最后。而广汽集团的故事,才刚刚开始。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)