定制量化工具,数据驱动投资

近期,苏州华太电子技术股份有限公司(下称"华太电子")完成了首轮问询,正站在科创板门前。
这家被市场视为"国产射频独苗"的半导体企业,于2026年5月15日递交招股书获上交所受理,8月28日完成首轮审核问询回复,拟募资27.81亿元,保荐机构为华泰联合证券。华太电子握着一张硬牌,也背着一串问号:国内唯一量产3000W以上射频电源RF LDMOS芯片,报告期归母净利润累计亏损5.34亿元,2025年逾七成收入系于一个匿名客户"客户A",更早以前则是收入占比超九成来自该客户。
技术成色与财务现实之间的落差,构成了这宗硬科技IPO最受瞩目的看点。
大基金青睐的“独苗”
华太电子成立于2010年,聚焦射频与功率半导体两条主线。射频系列以LDMOS、氮化镓(GaN)射频功放分立器件为主,功率系列覆盖IGBT、碳化硅(SiC)器件,产品可广泛应用于通信基站、半导体装备、卫星
通信、服务器电源、光伏发电与储能、新能源汽车、工业控制、智能终端、AI算力板卡等场景。其中,射频业务是公司基本盘——2025年贡献营收6.24亿元,占主营业务收入90.74%,毛利率达到41.96%。
技术上的稀缺性是一大核心看点。
大功率射频功放芯片是通信基站、半导体装备射频电源中最关键的芯片之一,因其输出功率大、可靠性要求高,技术门槛远远高于用于消费类的射频功放芯片。
据招股书介绍,华太电子是我国最早研发民用LDMOS大功率射频功放芯片的公司之一,是基站用射频功放芯片重要国产供应商;也是国内唯一量产3000W以上射频电源RF LDMOS芯片的企业,此前全球仅有少数海外厂商掌握供应。国内唯一的效果反映在盈利端,便是公司综合毛利率由2023年的23.48%一路提升至2025年的42.5%。
股东结构亦折射出产业资本对技术路线的关注。股东列表中,先进制造产业投资基金持股6.31%、国家集成电路产业投资基金二期持股5.05%、国开制造业转型升级基金持股1.74%。实际控制人张耀辉系中科院半导体所博士,2006年至2021年任职于中科院苏州纳米所,直接及间接合计控制公司约71.65%表决权。
依赖大客户
不过,技术上亮眼,公司当前的财务现实却有些骨感。
2023年至2025年,华太电子营业收入分别为11.26亿元、7.07亿元、7.26亿元,2024年同比下滑37.18%,2025年仅微增2.7%;归母净利润分别亏损1.76亿元、3.18亿元、3972.58万元,三年累计亏损5.34亿元,扣非后累计亏损6.62亿元。经营现金流净额连续三年为负,分别为-1.18亿元、-1.39亿元、-8729.3万元;截至2025年末,未分配利润为-7.47亿元,累计未弥补亏损持续扩大。
亏损背后,收入端的高度集中格外扎眼。
2025年,客户A贡献公司71.42%的营业收入,而前五大客户合计占比才85.1%。然而,这已经是降低后的金额和比例了。客户A采购额已从2023年的10.3亿元降至2025年的5.19亿元,占比由91.46%收窄至71.42%。
招股书将其匿名化,仅以"全球领先的通信设备创新科技公司"、"2023年、2024年及2025年1-6月,全球电信网络设备市场,客户A的收入份额始终保持在30%以上,市占率全球第一"描述。市场猜测认为客户A指向华为。公司表示,与客户A的合作具有持续性和稳定性,双方合作不存在重大不确定性风险;同时也坦言,若主要客户减少采购、压低价格或转向其他供应商,经营业绩将受重大影响。
监管目光还投向了"存贷双高"的矛盾。
截至2025年末,华太电子持有货币资金及理财余额合计21.69亿元,长短期借款合计7.52亿元,公司资产负债率仅28.88%,却仍计划以6亿元募资补充流动资金。补流一项就占了募资总额21.57%。
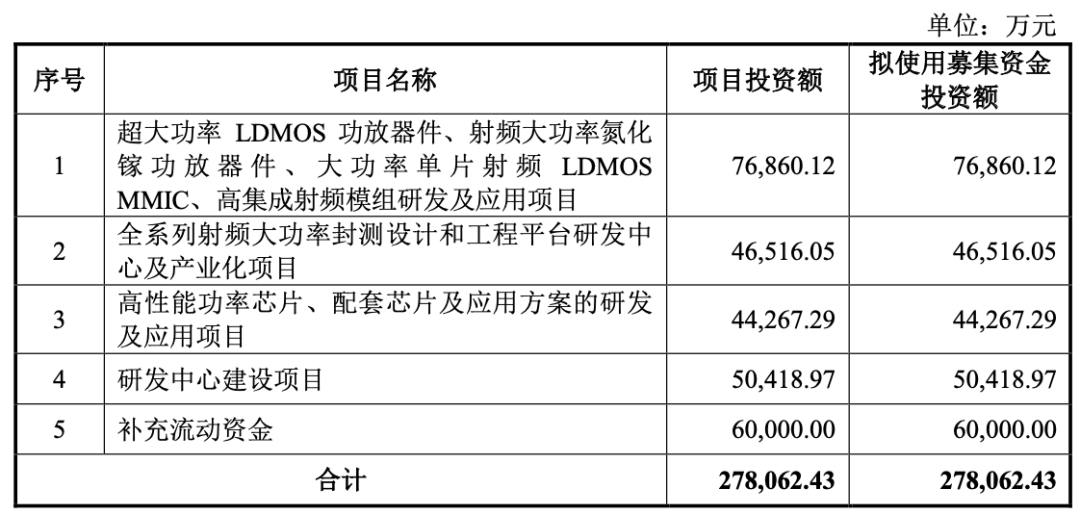
与此同时,公司2025年研发费用2.93亿元,较2024年的3.78亿元下降22.5%,而募投项目中约17.2亿元为研发类投入。可以发现,申报前压降研发费用与募投重研发形成了反差,监管层也在首轮问询函对其研发项目及人员变动展开追问。此外,公司与埃赋隆公司之间尚存3起未决诉讼:1起确认不侵害专利权纠纷二审已开庭,判决尚未作出;2起侵害技术秘密纠纷于2026年3月立案,均指向副总经理、核心技术人员林良。
在持续亏损、单一客户依赖、碳化硅产线备案悬置的多重拷问下,这颗"国产射频独苗"能否走通IPO之路,市场正拭目以待。