定制量化工具,数据驱动投资

9月30日,国庆长假前最后一个交易日,A股三大指数涨跌不一。上证指数涨0.31%,报3842.19点;深证成指跌0.11%,报12887.62点;创业板指跌0.23%,报3135.28点;科创50跌2.51%。全市场成交额约1.45万亿元,较上一交易日小幅放量。
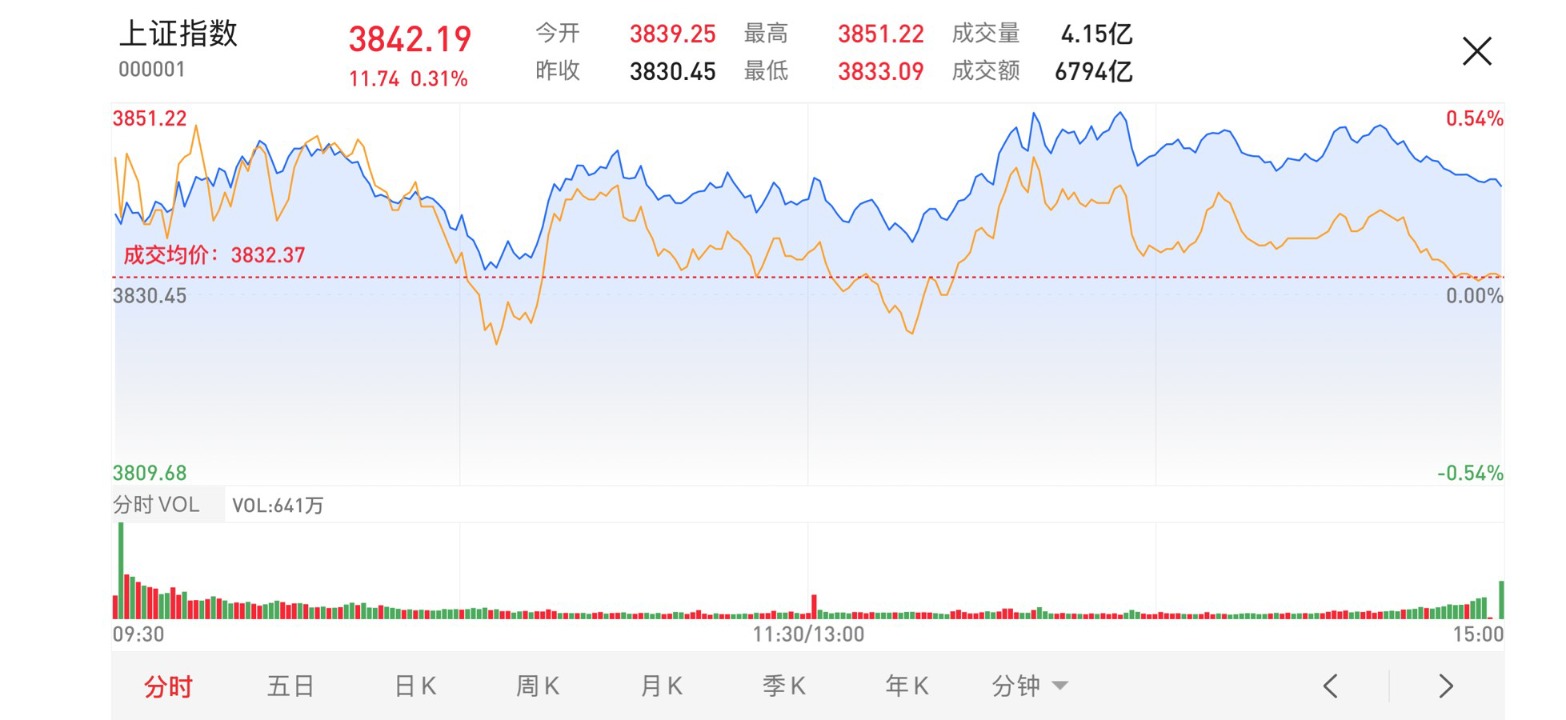
上证指数涨0.31%,报3842.19点。
指数虽然波动不大,但戏剧性的一幕,发生在房地产板块。
当日早盘开盘,地产股集体跳水。万科A开盘后不久直奔跌停,深物业A、世联行、我爱我家、特发服务等也一度跌停,板块整体跌幅一度超过5%。
市场的反应很直接,9月29日,财政部、央行、金融监管总局联合发布购房贷款贴息通知,房地产板块当日全线大涨。此外,利好已经提前发酵了一周,万科A此前已经走出4天3个涨停板,房地产板块内个股普遍涨了20%以上。利好消息正式落地,短线资金自然选择兑现跑路。
但10点过后,剧情开始反转。抄底资金集中涌入,深物业A从跌停被直线拉起,临近午盘一度涨停,走出地天板行情,从跌停到涨停,日内振幅接近20%。这也是深物业A连续第3个交易日涨停,成交额就达到9.71亿元,换手率超过17%。
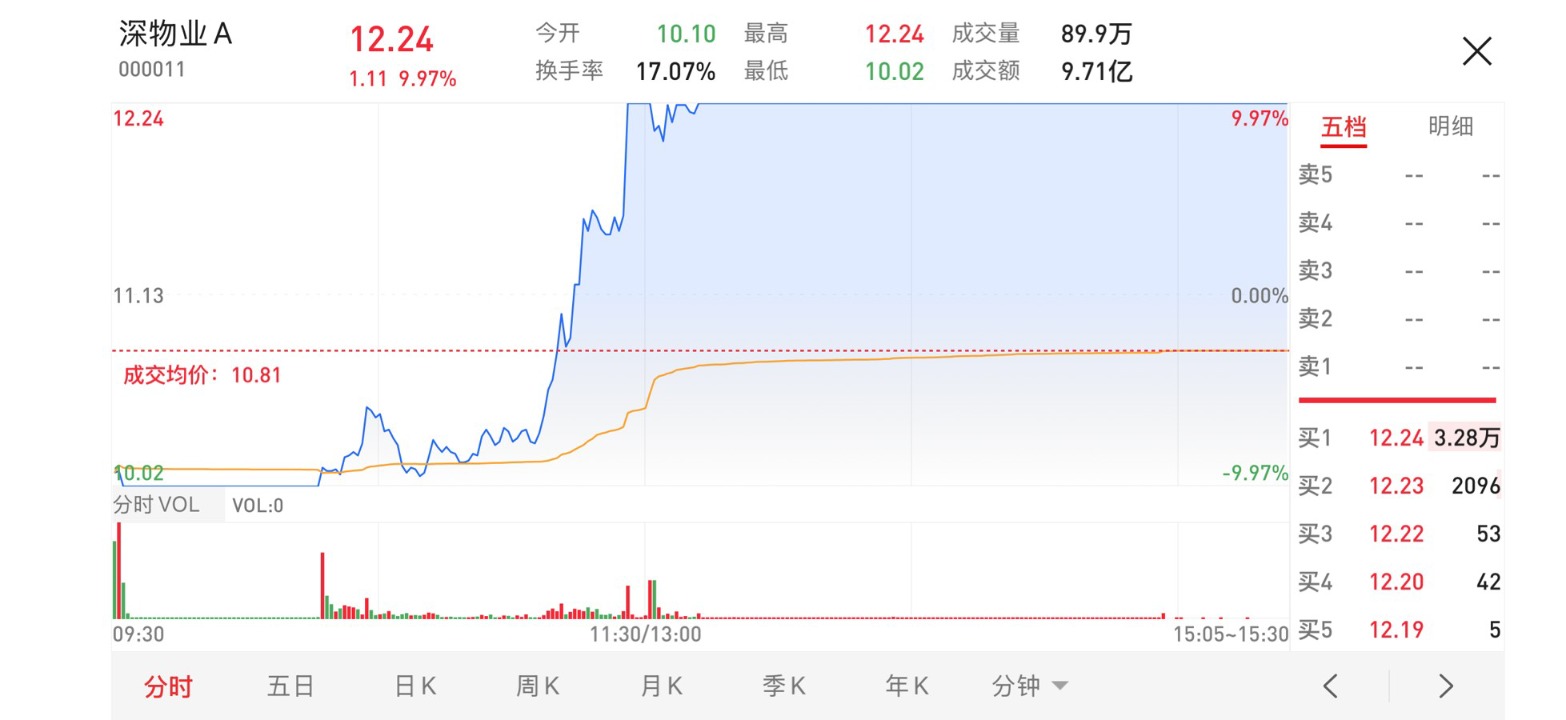
深物业A走出地天板行情。
午后,金地集团也加入地天板阵营,从早盘最低2.30元接近跌停,一路拉至2.81元涨停,日内振幅同样超过20%,成交额突破12亿元。万科A则从跌停一路拉红,收盘涨4.41%,全天成交51.6亿元,创下近期成交量新高。
这一轮地产板块行情,不是单纯炒作,背后有政策真金白银的支撑。
9月29日,财政部、中国人民银行、金融监管总局发布通知,明确自2026年10月1日起,实施居民购房贷款贴息政策,政策实施期暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。
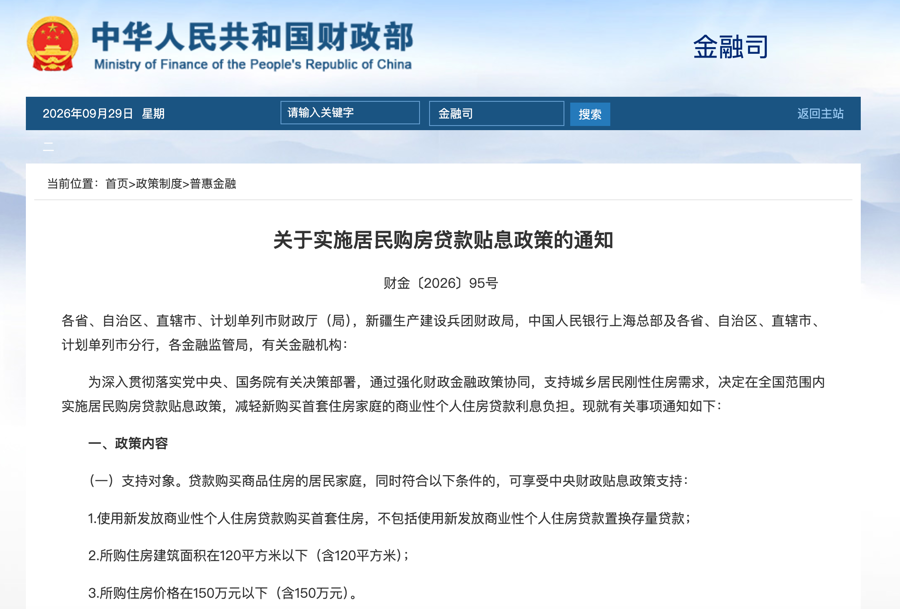
财政部、中国人民银行、金融监管总局发布通知,明确自2026年10月1日起,实施居民购房贷款贴息政策。
9月30日,工商银行、农业银行、中国银行、建设银行、交通银行、邮储银行集体发布公告,明确自2026年10月1日起,为符合通知要求的客户按贴息标准提供贴息服务。将采取“免申即享”办理方式,即每月收息时,在每期还款额中自动扣除对应贴息金额,并通过短信等方式及时告知客户。银行提示,在办理商业性个人住房贷款贴息业务过程中,不收取任何费用。
中信证券认为,当房价已经来到了合理位置,需求侧提振的效果就会比较显著。现房销售的改革降低了交付风险,需求提振又令月供可能明显低于租金,从而推动房地产市场从量变走向质变,终结房价下跌周期。预计四季度地产销售将出现回暖,尤其是刚需住房市场。
地产之外,生物医药是当天的另一条主线,生物医药板块领涨全市场,康希诺20%涨停,泰诺麦博、美诺华、奥赛康、昭衍新药等多股涨停,南模生物、近岸蛋白、百普赛斯涨超10%并创历史新高。
生物医药板块领涨全市场,康希诺20%涨停。
板块的催化剂来自两笔海外大单。一是阿斯利康出资20亿美元,入股一家名为Summit的生物制药公司,双方将共同推进一款抗癌药的临床研究。这款药由康方生物研发,原本就通过Summit在海外开展业务,现在阿斯利康加入后,有望加快其海外临床进度。
二是恒瑞医药把一款减重降糖新药的海外权益授权给诺和诺德,潜在交易总额最高可达26亿美元。此外,再加上日前医药“十五五”规划落地,创新药和医疗器械企业迎长期政策利好,医药板块情绪被点燃。
与地产、医药的热闹形成对比的是科技股的承压。科创50跌2.51%,半导体、存储芯片、元器件等方向集体走弱,芯原股份盘中跌超10%,澳弘电子、协和电子跌停。
关于节后A股方向,东吴证券表示,历史经验显示,A股具备一定的国庆假期效应。通过复盘近20年国庆假期前后的市场表现,东吴证券认为,长假前两个交易日往往是布局的最佳窗口,长假后大盘可能会出现上涨。
广发证券认为,除了日历效应,历史上国庆长假后市场表现主要受到假期期间增量信息的影响。展望2026年余下几个月,中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计今年国庆假期的消息面较为平稳。