定制量化工具,数据驱动投资

10月9日,华熙生物(688363)在线举办2026年半年度业绩说明会,就投资者关心的皮肤科学创新转化业务业绩拐点、AI应用、在营销投入与利润修复之间将如何保持平衡、核心技术人员变动影响等问题,华熙生物相当详尽地回答了提问。
公开资料显示,华熙生物成立于2000年,作为一家全球领先的生物科技与生物制造企业,公司率先实现抗衰核心物质透明质酸的生物制造,市场份额常年全球第一,并以此优势为基础打开了对糖生物学和细胞生物学的前沿研究。公司主营业务为研发、生产和销售透明质酸等生物活性物质原料产品及生物医用材料终端产品,公司主要产品是原料产品、医疗终端产品、皮肤科学创新转化业务。
8月27日,华熙生物公布2026年半年报,公司营业收入为17.56亿元,同比下降22.32%;归母净利润为1.53亿元,同比下降30.82%;扣非归母净利润为1.29亿元,同比下降25.49%;经营现金流净额为5.24亿元,同比增长140.08%。
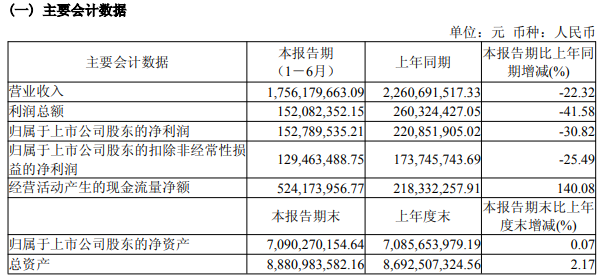
华熙生物2026年半年报主要会计数据
皮肤科学创新转化业务业绩拐点及AI赋能?
有投资者关心公司业绩拐点及AI应用:公司2026年上半年营收17.56亿元,同比下降22.32%,主要受皮肤科学创新转化业务主动调整的拖累。请问管理层对于该业务板块何时能够真正走出阶段性底部、迎来业绩拐点有何预判?此外,公司提出2026年是“AI元年”,目前AI在研发、中试及生产端已初步落地,请问AI赋能对公司实际降本增效的量化成果何时能在财务报表中显著体现?
华熙生物回应称,从整体经营情况来看,2026年上半年公司销售费用同比下降25.84%,管理费用同比下降17.55%,经营活动产生的现金流量净额达到5.24亿元,同比增长140.08%,经营效率和现金流状况有所改善。这些变化是公司持续推进组织优化、经营调整、预算管控及数字化建设等多项措施共同作用的结果。
AI赋能方面,公司并非将AI作为独立业务,而是推动AI与合成生物学、产品研发、中试转化等核心研发体系进一步融合,以提升生物活性物研发和产业化效率。在合成生物学领域,公司已将AI计算、高通量筛选技术应用于菌株设计与构建、性状筛选、数据分析和生物系统建模等环节,并建立蛋白质AI设计与高通量筛选平台、高效表达技术平台和中试转化平台,推动包括重组胶原蛋白、PDRN等生物活性物研发和生物制造效率提升。公司同时利用机器学习等技术开展潜在活性原料筛选和作用机制挖掘,进一步提升活性物研究效率。2026年以来,公司进一步推动AI向研发全流程延伸。目前,公司围绕智能配方开发、活性物功效靶点预测、注册资料智能查验、研发知识管理等场景持续推进相关应用。其中,公司依托长期积累的原料档案、功效检测数据、配方库及全链路测试数据,建设企业专属的护肤品配方AI预测模型,希望通过数据和模型能力减少重复试验、提升研发效率和产品开发成功率。同时,公司在AI与合成生物交叉领域也在持续开展科研布局。公司正在开展的国家重点研发计划项目包括“人工智能与大数据驱动的生物合成路径设计与高效验证平台构建”,进一步推进人工智能与生物制造技术的交叉融合。公司长期以来在合成生物学、生物活性物研究、中试转化和规模化生产等方面已经形成较为完整的研发及产业化体系。
此外,公司参股企业华熙引擎主要开展AI驱动的酶设计与改造相关业务,目前已搭建蛋白设计智能体平台,逐步建立“计算设计—高通量检测—数据回流迭代”的研发流程。在与公司开展的红景天苷项目中,华熙引擎获得的最优组合突变体催化活性较原始酶提升40—50倍;经公司验证,新酶在摇瓶发酵中实现红景天苷产量提升约60%。未来,公司将继续推动研发数据资源与AI技术深度融合,探索形成从计算设计、实验验证、数据迭代到中试转化和产业化应用的研发闭环,持续提升研发效率和创新能力。AI蛋白质设计及AI FOR SCIENCE目前仍处于快速发展阶段,相关技术从算法能力向实际研发及产业化应用转化仍需要持续验证。
未来在营销投入与利润修复之间将如何保持平衡?
有投资者关注到公司净利与经营现金流有所背离:虽然公司上半年归母净利润1.53亿元,同比下滑30.82%,但经营活动产生的现金流量净额达到5.24亿元,同比大增140.08%,且二季度各项指标环比均有明显改善。请问现金流大幅好转的核心驱动因素是什么?在销售费用同比下降25.84%的情况下,公司未来在营销投入与利润修复之间将如何保持平衡?此外,随着原料业务向PDRN、重组胶原蛋白等多生命活性物拓展,以及医美新品(如JUVELOOK)的获批上市,公司下半年在资本开支与产能建设上的资金规划是怎样的?
华熙生物回应称,经营现金流入方面,公司制定并执行了严格的信用管控制度,销售回款质量良好;经营现金流出方面,公司持续将降低库存规模和提高费用支出效率作为经营质量改善的重要举措,采购商品支付现金同比下降35.91%,销售费用同比下降25.84%,管理费用同比下降17.55%。在营销投入方面,公司目前仍处于业务调整和经营模式重构阶段,持续优化低效营销投入,更加强调科技驱动、核心产品和投入产出效率。2026年上半年,公司销售费用同比下降25.84%,降幅高于营业收入降幅。公司并非单纯追求费用压缩,而是推动营销模式从依赖大规模流量投入向更加重视产品竞争力、品牌长期价值和经营效率的方向转变。
未来,公司将根据不同业务的发展阶段、产品特点和市场竞争情况,合理配置营销资源。一方面,持续优化低效投入,加强费用预算管理和投入产出评价;另一方面,对于具有市场潜力和竞争优势的核心产品及新上市产品,仍将结合市场拓展需要配置相应资源,推动产品商业化和市场覆盖提升,实现营销投入、业务增长与盈利能力之间的合理平衡。公司将坚持稳健经营和长期主义,在保障正常生产经营和财务稳健的基础上,结合重点项目的研发进展、市场需求及产业化条件,合理安排资本开支和产能建设节奏,提高资金使用效率,推动新产品、新技术逐步形成经营贡献,为公司长期可持续发展提供支撑。
目前研发投入强度是否合理?
有投资者提问华熙生物独立董事姚洋:如何评价公司管理层在当前宏观消费环境偏弱、行业竞争加剧的背景下,主动收缩低效营销投入、推动业务由“规模扩张”向“质量增长”转型的战略定力?在公司当前处于战略调整期、短期利润承压的情况下,您认为公司目前的研发投入强度(研发费用率提升至12.07%)是否合理?未来在保障公司长远核心竞争力的同时,如何更好地兼顾并保护中小股东的合理回报诉求?
姚洋回应称,在当前宏观消费环境及行业竞争格局发生变化的背景下,公司管理层主动调整过去以规模扩张为主的经营模式,减少低效营销投入,更加重视投入产出效率和长期竞争力建设,是符合公司现阶段发展需要的战略选择。企业的长期发展不能单纯依靠营销投入和规模扩张,更需要依托核心技术、产品竞争力和健康的经营模式实现可持续增长。从实际经营情况来看,2026年上半年,公司销售费用同比下降25.84%,管理费用同比下降17.55%,经营活动产生的现金流量净额达到5.24亿元,同比增长140.08%。这些数据表明,公司在费用管理、经营效率和现金流改善方面已取得一定成效。当然,我们也关注到公司营业收入和利润仍然承压,特别是皮肤科学创新转化业务仍处于调整阶段。因此,对战略调整成效的评价,既要看到当前经营质量的改善,也要持续关注后续收入恢复、盈利能力提升以及新业务的实际增长贡献。
华熙生物这样一家以科技创新为核心竞争力的生物科技企业,在战略调整期保持必要的研发投入具有重要意义。2026年上半年,公司研发投入2.12亿元,占营业收入比例达到12.07%,较上年同期提升1.85个百分点。虽然研发投入绝对金额有所下降,但公司仍保持了较高的研发投入强度。考虑到合成生物学、再生医学、新生命活性物及医疗器械等领域具有研发周期较长、技术门槛较高的特点,持续投入是公司保持长期竞争优势的重要基础。与此同时,研发投入也应当更加注重效率和成果转化。作为独立董事,我们不仅关注研发投入规模,更关注研发项目的战略价值、资源配置效率、产业化进度以及最终的商业化成果。公司应持续完善研发项目管理和评价机制,加强研发与市场需求的衔接,推动科研成果更快转化为具有市场竞争力的产品,实现研发投入与长期经营回报的良性循环。
华熙生物自2019年上市以来持续实施年度现金分红,截至2025年度累计现金分红约12.29亿元,历年现金分红比例总体保持在30%左右,体现了公司对股东回报的重视。未来,作为独立董事,我们将继续关注公司经营质量、研发投入效率和资本配置的合理性,督促公司在保障核心技术研发和长期发展资金需求的同时,保持稳健的财务管理和合理的股东回报机制,持续提升信息披露质量和公司治理水平,切实维护包括中小股东在内的全体股东合法权益,推动公司长期价值创造与股东回报相协调。
公司核心技术人员变动影响几何?
有投资者关注公司核心技术人员变动:公司近期发布了核心技术人员周伟离职的公告,同时新增认定王浩博士和王恩旭博士为核心技术人员。请问此次核心人员变动是否会对公司当前合成生物学关键技术的研发进度及产业化进程产生实质性影响?另外,公司在推进“四个重塑”战略的过程中,研发人员数量在过去一年半内净减少了127人,请问公司在精简研发团队的同时,如何确保核心研发管线的推进效率与技术创新的连续性?
华熙生物回应称,公司高度重视研发工作和核心技术人才队伍建设。此次核心技术人员调整是公司结合发展战略、业务发展现状及相关人员研发方向、承担项目情况作出的安排,不会对公司的技术优势、核心竞争力、业务发展和产品创新产生重大不利影响。周伟先生因个人原因离职,其在任职期间参与申请的相关发明专利均为非单一发明人,专利所有权均归属于公司,不存在涉及职务发明专利等知识产权权属纠纷或潜在纠纷。
与此同时,公司新增认定分别负责合成生物技术研发及中试转化的王浩博士、王恩旭博士为核心技术人员。其中,王浩博士现任公司合成生物技术研发负责人,曾主导公司全生物法硫酸软骨素产业转化;王恩旭博士现任公司中试成果转化中心总经理。此次调整进一步完善了公司在合成生物技术研发和中试成果转化方面的核心技术人才配置。2025年公司员工人数较上年有所下降,主要与公司持续推进战略转型和组织变革有关。
目前,公司已建立涵盖合成生物学、功能糖、细胞生物学、再生医学、中试转化、应用机理、材料功能化及配方制剂在内的八大研发平台,形成覆盖产品设计、生物系统构建、发酵与纯化、工艺开发放大、功效应用研究及产品迭代升级的研发体系。同时,公司组建了由业务、研发、知识产权等相关负责人组成的研发管理委员会,引入IPD研发管理体系,加强市场需求与研发环节的衔接,提升研发成果转化效率。公司围绕“四个重塑”和“双增”战略,持续优化组织架构、管理流程和资源配置,推动组织体系向扁平化、敏捷化、赋能型方向转变;同时,随着部分业务经营模式调整,公司更加重视投入产出效率和组织效能,将资源进一步向具有长期竞争优势的核心业务和技术方向集中。未来,公司将根据业务发展、组织能力建设及新产品、新技术产业化等实际需要动态配置人才资源,在持续提升人力效能的同时,也将围绕合成生物、AI、中试转化等重点方向加强核心人才队伍建设和人才梯队培养,并持续完善信息披露。
代理韩国JUVELOOK聚乳酸填充剂上市时间及其专利诉讼?
还有投资者关心公司代理的韩国JUVELOOK聚乳酸填充剂上市时间及其专利诉讼进展:公司代理的韩国JUVELOOK聚乳酸填充剂预计今年10月上市。请问目前计划是否有变?具体进展如何?JUVELOOK的专利诉讼进展对渠道铺货的实际影响如何?
华熙生物回应称,公司已于9月中下旬组织国内医美机构及行业专家赴韩国首尔、大田,深入VAIM总部、研发生产基地及当地标杆医美机构,围绕产品技术、生产质控、临床应用及机构运营等开展系统交流与培训,进一步夯实产品上市的专业基础。与此同时,公司已在韩国为全国近70家首批合作机构举行授牌仪式,标志着JUVELOOK在中国市场的渠道建设和终端布局取得阶段性进展。JUVELOOK目前正按照既定计划推进中国市场上市及商业化工作,公司计划于2026年10月正式启动JUVELOOK在中国市场的商业化推广。JUVELOOK已于2026年7月取得国家药品监督管理局颁发的进口Ⅲ类医疗器械注册证,是公司围绕ECM衰老干预与组织再生战略引进的重要产品。后续公司将持续推进医生培训、学术教育、渠道建设及市场推广等工作,为产品在中国市场的长期发展奠定基础。
JUVELOOK专利诉讼方面,在引进JUVELOOK产品过程中,公司对合作方、产品注册、技术资料及知识产权等相关事项进行了审慎评估。 据了解,韩国相关案件主要系VAIM与韩国相关企业之间围绕相关专利有效性产生的知识产权争议,属于专利无效相关程序,并非针对JUVELOOK产品是否侵犯第三方专利的侵权争议。在知识产权方面,(1)VAIM在韩国、中国等多个主要市场已取得包括产品配方、微球制备工艺等在内的多项发明专利授权,上述专利有效性争议仅涉及在韩国的制备工艺专利,在韩其它专利以及其它主要市场的相关专利仍维持有效;(2)JUVELOOK与相关竞品在产品配方、微球结构及制备工艺等方面存在差异;针对相关竞品持有的制备方法专利,VAIM已委托专业知识产权律师进行评估并出具相关不侵权法律意见;JUVELOOK已在全球超过60个国家和地区销售多年,并在包括韩国在内的多个国家获得市场占有率第一的市场地位,公司目前未获悉JUVELOOK产品因侵犯第三方专利而被法院或相关行政机关认定侵权的情形。 专利有效性与产品上市铺货属于相对独立的法律、监管及市场问题。公司将持续关注相关知识产权事项的后续进展,并依法合规推进JUVELOOK在中国市场的上市及商业化工作。
来源:读创财经