定制量化工具,数据驱动投资

华泰证券A股策略指出,宽基ETF放量为低位指数提供托底,但历史上此类放量更可能是左侧信号,建议防守为主,并在三季报中寻找盈利环比加速的板块。上周A股先跌后稳、整体缩量,AI硬件领跌。AI链回调是全球现象,AI业绩弹性与融资可持续性受质疑;避险情绪仍强,食饮、银行逆势收涨。三季报披露尚早,但市场对单季盈利环比加速的个股定价偏积极,可作为短期交易线索。配置上,保持低波红利等防御底仓;AI链关注PCB环节及光器件、半导体设备中的个股,AI链外关注通用及专用设备、风电与电网设备、航运、玻纤化纤、医疗服务等板块。
华泰 | A股策略:关注三季报盈利环比加速板块
核心观点
宽基ETF放量为低位指数提供托底,但历史上此类放量更可能是左侧信号,建议防守为主,并在三季报中寻找盈利环比加速的板块。上周A股先跌后稳、整体缩量,AI硬件领跌。AI链回调是全球现象,AI业绩弹性与融资可持续性受质疑;美债收益率与油价维持高位、美国中期选举临近,避险情绪仍强,食饮、银行逆势收涨。三季报披露尚早,但市场对单季盈利环比加速的个股定价偏积极,可作为短期交易线索。配置上,保持低波红利等防御底仓;AI链关注PCB环节及光器件、半导体设备中的个股,AI链外关注通用及专用设备、风电与电网设备、航运、玻纤化纤、医疗服务等板块。
指数有托底但科技仍面临景气验证压力
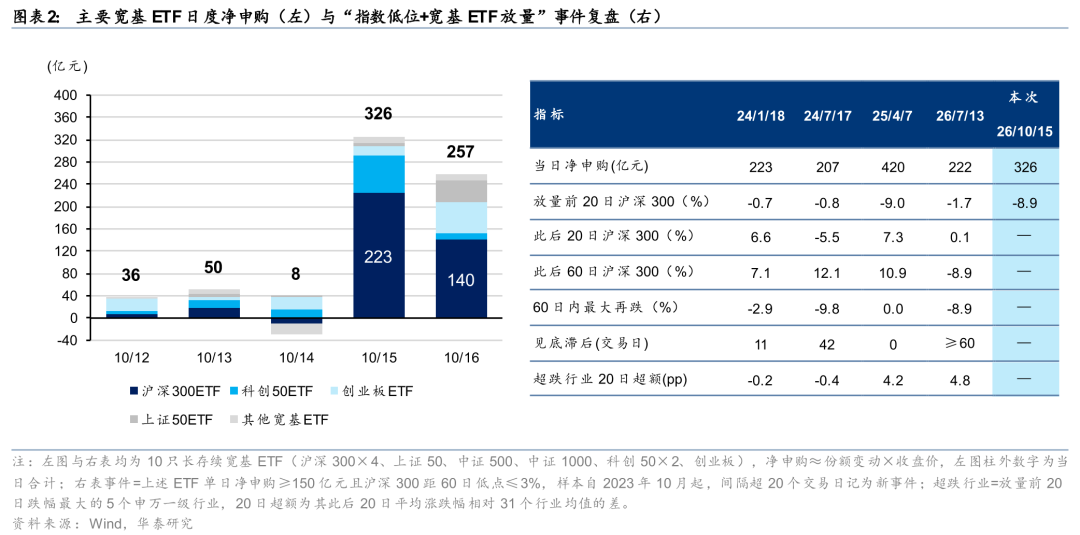
上周A股指数先跌后稳、整体缩量,上证综指跌2.6%,日均成交1.6万亿、较9月缩量14%;结构上AI硬件领跌,食饮、银行逆势收涨。其一,AI链回调是全球现象,美股映射仍需关注:AI业绩弹性与融资可持续性受质疑,费半指数周跌11%,台积电等风向标龙头业绩超预期后仍下跌。其二,避险情绪仍强:10Y美债收益率在5.1%-5.2%、布油价格重回110美元、美国中期选举临近等多重不确定性下,银行指数创年内新高。其三,逆势资金在上证触及关键点位后入场,周四、周五宽基ETF净申购约580亿元。
三季报定价中单季盈利环比加速个股市场反馈较积极
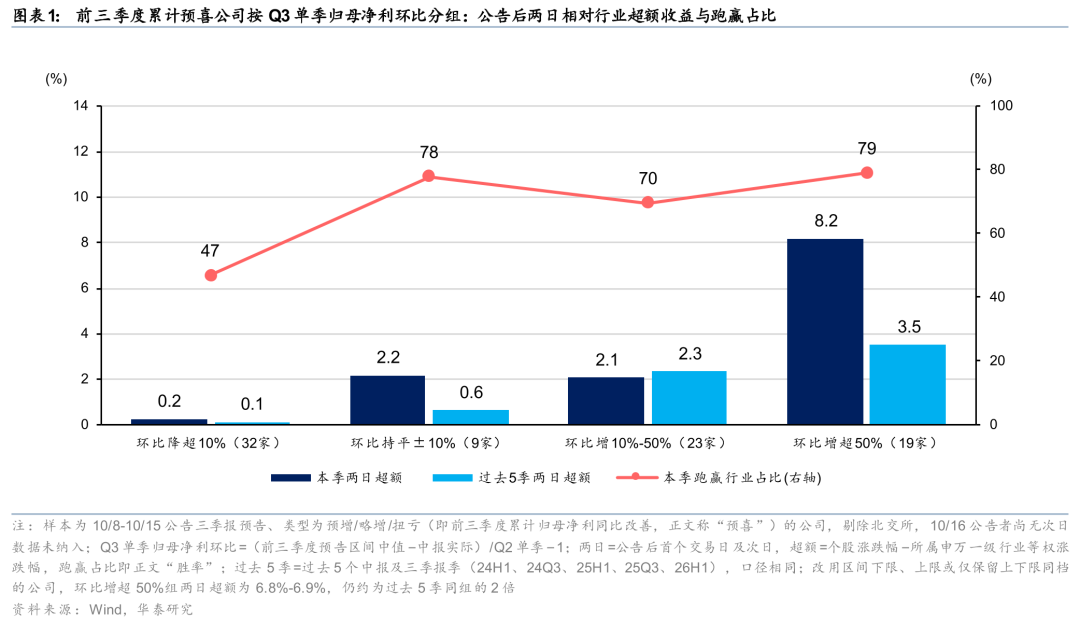
三季报披露尚早(截至10/17预告、快报及三季报合计224家,占全A约4%),但市场反应见微知著:预喜公司公告后首日跑赢行业1.9%,与过去10个财报季均值(2.1%)相当。Q3单季盈利环比是市场定价的关键。单季归母净利环比增超50%的个股,公告后两日跑赢行业8.2%,约为过去5个中报及三季报季同类个股(3.5%)的2倍;同为累计预喜,单季环比降超10%的仅跑赢0.2%、胜率不足50%。分环节看,截至10/16,PCB环节9家预喜公司中8家Q3环比上行,两日平均跑赢行业12.4%(可统计8家);数字芯片设计环节9家中7家环比下滑,两日平均跑输1.6%(可统计5家)。
宽基ETF低位放量多为左侧信号且结构规律不强
2023年10月以来,10只主要宽基ETF单日净申购超150亿元、且沪深300处于60日低点3%以内的情形共4次(2024年1月、2024年7月、2025年4月、2026年7月),上周为第5次。总量上,放量多为左侧信号:首次放量后20日沪深300平均涨2.1%,但4次中有3次随后继续创新低,平均再跌约7%,见底滞后2周到3个月不等;当日即见底仅出现一次(2025年4月),彼时放量前20日沪深300已跌9%,与本次(-8.9%)相近。结构上,超跌行业仅在2025年4月、2026年7月两次明显跑赢,20日超额4-5个百分点。
保持防御底仓并自下而上寻找Q3盈利环比加速板块
低位放量多为左侧信号,海外利率、油价与中期选举等不确定性仍在,建议防守为主:1)防御保持:低波红利继续作底仓;石油石化景气上行,兼具对冲属性;白酒批价同比降幅收窄,可承接避险资金;黄金赔率尚可,可左侧尝试做多。2)沿Q3单季盈利环比加速选股:AI链内,PCB是已披露预告中环比加速最集中的环节,光器件、半导体设备亦有个股提速;AI链外,结合出口高增、运价上涨等中观线索,通用及专用设备、风电与电网设备、航运、玻纤化纤、医疗服务等Q3盈利环比有望提速。
风险提示:外部风险超预期;国内基本面修复不及预期。
重点图表