定制量化工具,数据驱动投资

10月19日晚,贝达药业(300558.SZ)公告,合作伙伴EyePoint公布了在研药DURAVYU治疗湿性年龄相关性黄斑变性(wAMD)的第二项关键Ⅲ期临床试验LUCIA未达预设主要终点;EyePoint同日宣布裁员约53%、提前终止wAMD项目。这是继今年8月首项Ⅲ期试验LUGANO失利后,该产品在wAMD适应症上的第二次关键挫败。
消息一出,EyePoint美股单日暴跌85.28%;次日,贝达药业开盘一度跌近9%,盘中创出年内新低,最终收报41.83元/股,微跌0.43%,总市值约177亿元;尽管明确将对伏罗尼布相关资产组开展减值测试,但减值金额尚未落定。而就在两个月前,公司刚交出一份归母净利润同比翻倍的半年报,但扣非净利润增速仅6.7%。研发端的连续受挫,与利润表上的“纸面富贵”,在这份半年答卷上同时显现。
没赢过阿柏西普
DURAVYU是伏罗尼布的眼科玻璃体内植入剂(EYP-1901),贝达药业对其寄予的期望,是借由长效植入剂切入全球抗VEGF眼科这一成熟大市场,以“减少注射频次”的差异化优势分一杯羹。此次公布的LUCIA研究是一项随机、双盲、阿柏西普对照的III期试验,旨在评价DURAVYU2.7mg每6个月给药一次,对比阿柏西普2mg每8周给药一次治疗wAMD的疗效与安全性;研究主要终点为第52周和第56周最佳矫正视力(BCVA)较基线平均变化的非劣效性。
公告显示,尽管DURAVYU治疗组受试者视力有所改善,且在安全性、治疗负担减轻、无需补充治疗比例及解剖学控制等关键次要终点上全部达成。但在BCVA的平均变化方面,未达到与阿柏西普2mg对照组相比的统计学非劣效性主要终点。
这并非首次。8月17日,EyePoint已公布首个关键III期LUGANO研究顶线数据,同样未达成对阿柏西普的非劣效终点。受LUGANO数据冲击,8月18日贝达药业20cm跌停,单日市值蒸发近60亿元,EyePoint当日暴跌67%。在LUGANO“失败”后,市场曾寄望LUCIA能够“挽回大局”,这一预期这次落空。
合作方受到的冲击远大于贝达药业。据EyePoint当地时间10月19日公告,董事会已批准裁员约53%以保全资本,并提前终止wAMD关键III期试验,优先推进糖尿病黄斑水肿(DME)适应症。受此影响,EyePoint美股单日暴跌85.28%,总市值仅剩3793万美元。DURAVYU针对DME适应症的COMO、CAPRI两项关键III期临床已于2026年7月底完成入组,顶线数据预计2027年第四季度公布。
但截至今年三季度末,EyePoint现金及短期投资仅约1.18亿美元,虽通过裁员53%、终止wAMD开发计划等方式压缩开支以支撑运营,但其资金链高度依赖DME试验的成败,研发持续性仍存较大不确定性。市场担忧,对贝达药业而言,wAMD适应症海外开发已宣告终止,相关授权里程碑款已无兑现可能,后续仅剩DME路径尚存变量,这为其眼科赛道的战略布局蒙上阴影。
这笔合作的缘起并不高调。2020年2月,贝达药业控股子公司Equinox独家授权EyePoint以局部注射方式开发伏罗尼布来治疗湿性年龄相关性黄斑变性(wAMD)等眼部疾病(即EYP-1901项目),EyePoint仅支付100万美元首付款,外加开发里程碑款与销售提成;2022年5月,贝达药业再签扩大许可协议,拿回在中国(包括香港、澳门和台湾)区域的独家开发与销售权。
对于此次失利对公司的影响,贝达药业在公告中表示,该产品尚处于临床阶段、未实现商业化销售,不贡献当前营收,亦不影响其他管线推进;但因wAMD适应症III期未达主要终点,公司将对伏罗尼布相关资本组开展资产减值测试,若计提减值准备,将对当期净利润产生一定影响,目前减值测试仍在推进,金额暂未最终确定。
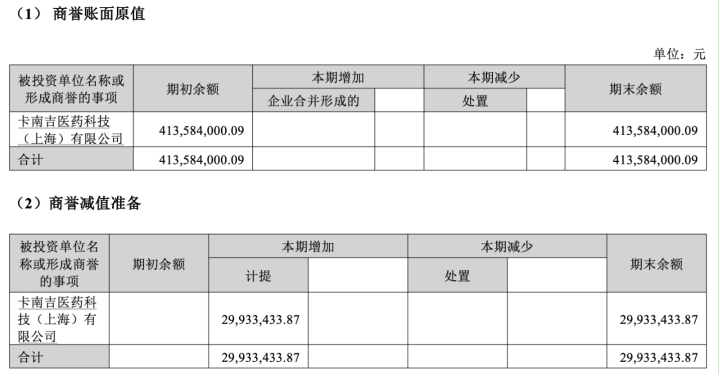
不过早在8月LUGANO试验失败后,贝达药业便已在2026年半年报中,基于谨慎性原则对持有伏罗尼布国内权益的子公司卡南吉医药相关商誉计提减值准备2993.34万元。如今LUCIA再度失败,意味着相关资产组的可收回金额需进一步下调,减值风险尚未完全出清。
(截图来自2026年中报)
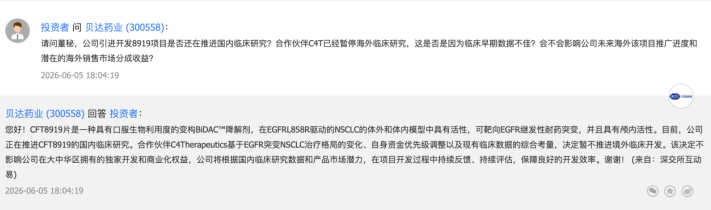
今年以来,贝达药业不止在这一次BD合作中受挫。在更早前的2026年6月,贝达药业在互动平台上披露,其引进的CFT8919项目,合作伙伴C4Therapeutics“基于EGFR突变NSCLC治疗格局的变化、自身资金优先级调整以及现有临床数据的综合考量,决定暂不推进境外临床开发”。
(截图来自互动平台)
此前市场对贝达药业的估值,始终隐含着“肿瘤+眼科”双轮驱动的成长预期,眼科管线被视为公司跳出核心产品依赖、打开第二增长曲线的关键支点。此次wAMD核心适应症临床失利,直接击穿了这条新赛道的商业化乐观假设。新智派新质生产力会客厅联合创始发起人袁帅接受《华夏时报》记者采访时强调,“但市场最终没有把这次下跌完全封死在低位,也说明多数参与者并没有直接认定这家企业的基本盘已经彻底崩塌,它在肿瘤领域多年积累下来的商业化能力、渠道网络和临床口碑,依然构成了企业当下最坚实的支撑。”这次失利更偏向新拓展方向的重大挫折,而非基本盘失守;短期情绪释放后,资金会重回现有业务评估,只是后续眼科管线的信任阈值已显著抬升,每一步临床推进都需更扎实的数据才能修复叙事。
利润翻倍,主业只长了6.7%
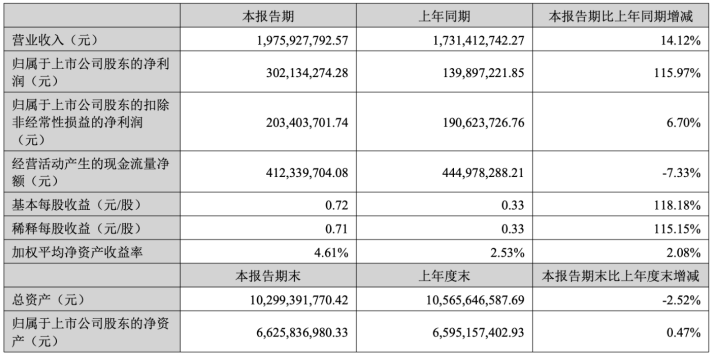
研发端连传利空的同时,贝达药业的利润表表面上正在回暖。两个月前披露的2026年半年报显示,公司上半年实现营业收入19.76亿元,同比增长14.12%;归母净利润3.02亿元,同比大增115.97%。但若拆开看,扣非净利润仅为2.03亿元,同比增长6.70%;非经常性损益合计9873万元。归母净利润与扣非增速之间上百个百分点的裂口,意味着这份“翻倍利润”中相当部分来自非经常性事项。
换言之,公司主营业务的真实盈利能力改善幅度,远没有报表显示的那么惊艳。而眼科管线持续的减值计提,无疑将进一步侵蚀这份“增收”成绩单的质量。拉长时间看,贝达药业2025年已经呈现出“增收不增利”的业绩底色。公司实现全年营业收入36.09亿元,同比增长24.81%,但归母净利润仅3.05亿元,同比下降24.15%。
(截图来自2026年中报)
产品结构上,公司目前共有九款上市产品,覆盖肺癌、乳腺癌、肾癌等治疗领域,其中凯美纳(埃克替尼)、贝美纳(恩沙替尼)、赛美纳(贝福替尼)、伏美纳(伏罗尼布)均为肿瘤自研产品。公司对凯美纳单品的依赖正逐步降低,恩沙替尼、贝福替尼接力贡献肺癌增量;自研创新药泰瑞西利,叠加拥有商业化权益的帕妥珠单抗,为公司拓展乳腺癌领域成长空间。2025年公司录得营业收入36.09亿元,同比增长24.81%,整体毛利率维持在80%高位。
贝达药业也一直在寻找继埃克替尼之后的“下一个大单品”。公司研发总裁兼首席医学官毛力曾点名三条支撑未来五年的管线——pan-RAS抑制剂、MCLA-129,还有与EyePoint合作开发的眼科药物DURAVYU。如今,DURAVYU治疗wAMD的眼科临床已遭失利。就在眼科管线失利的隔天(10月20日),贝达药业发布公告,称其自主研发的注射用BPI-585771拟用于治疗晚期实体瘤的药物临床试验申请已获国家药监局受理。
III期的残酷账单
从艾力斯到贝达药业,国产创新药板块近半年已连续传出多起临床不利进展。5月,信立泰JK07心衰II期中期数据未达统计学显著性,股价大幅下挫;10月,艾力斯伏美替尼FURVENT全球III期PFS主要终点未达标,节后首日20cm跌停,市值蒸发超百亿元。市场对这些公司的估值,往往建立在关键管线成功的预期之上——一旦III期数据证伪预期,股价便剧烈修正。
行业层面的总量逻辑并未逆转。兴业证券近日研报指出,“创新+国际化”仍是2026年医药核心主线,短期回调后创新药及产业链估值性价比进一步凸显,创新药产业链即将进入三季报业绩期,预计延续此前较快增长。国联民生证券亦认为,中国正成为全球药企重要的创新供给端,BD交易不断创新高,国产创新药出海有望步入全球价值兑现新周期。
10月20日,贝达药业盘中最低跌逾8%后收报41.83元,微跌0.43%;21日小幅回升至42.05元,涨0.53%。从LUGANO到LUCIA,眼科故事的乐观预期已被两度修正。新闻时评人、眺远影响力研究院院长高承远认为,“市场真正关注的,是公司能否在自主研发与战略合作的双轮驱动下,持续构建差异化管线梯队,完成从‘单品标杆’到‘多元矩阵’的商业模式升级。这不仅是贝达药业面临的课题,也是整个中国创新药产业从1.0向2.0演进过程中的共性挑战。”
对于相关问题,记者已向公司致函询问,截至发稿未获回复,《华夏时报》将持续跟踪。