定制量化工具,数据驱动投资

10月22日晚间,晶丰明源(688368)披露三季报,公司前三季度实现营业收入24.58亿元,同比增长120.02%;归母净利润2.51亿元,同比大增977.18%。第三季度单季营收10.06亿元,同比增长160.77%;归母净利润1.65亿元,同比增长2077.12%,业绩表现颇为亮眼。
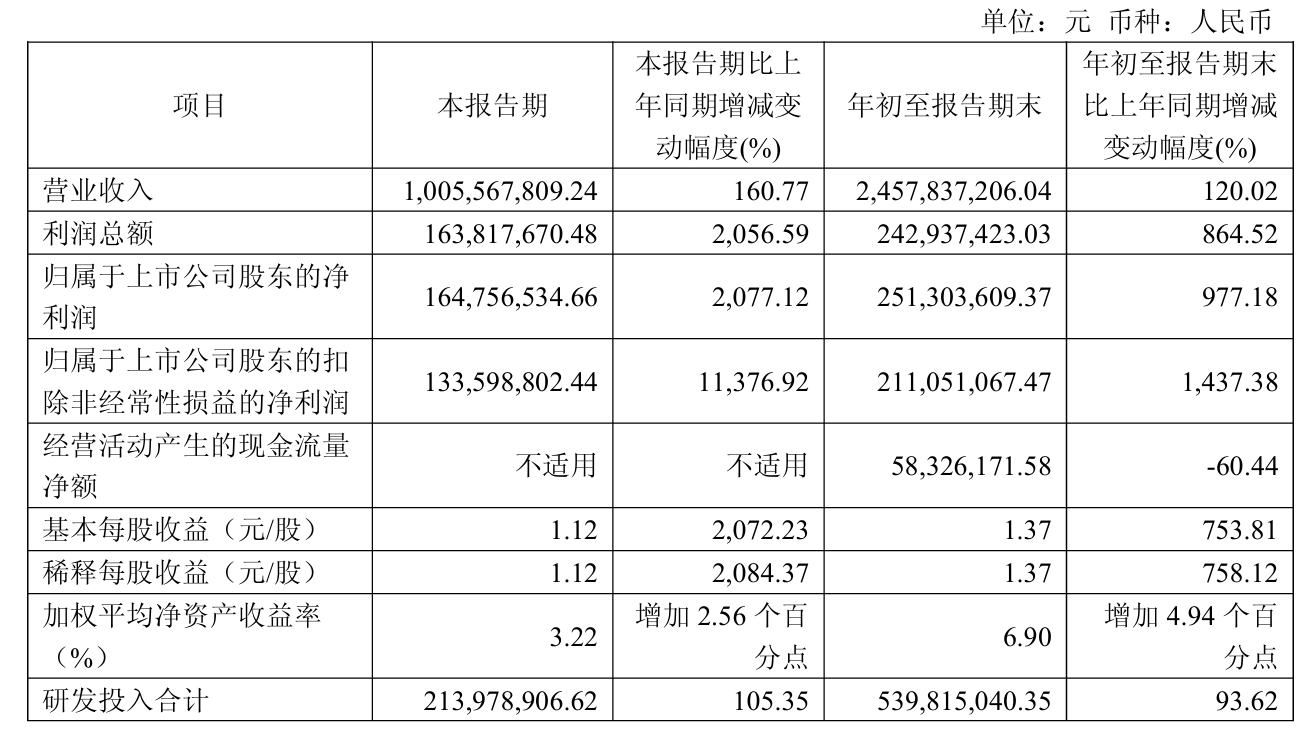
从盈利质量看,前三季度扣非归母净利润2.11亿元,同比增长1437.38%,增速反超归母净利润,显示主业盈利弹性更强。非经常项目合计贡献4025万元,约占归母净利的16%,以政府补助及金融资产公允价值变动收益为主。
并购四川易冲是本轮业绩爆发的核心推手。公司3月起将易冲纳入合并范围,并表期间易冲贡献收入7.15亿元、净利润0.84亿元。若剔除易冲,前三季度公司收入17.43亿元,同比增长55.99%,仍保持较快增速,说明收入高增并非完全依赖并购加持。
毛利率层面,前三季度合并口径为38.82%,剔除易冲后达42.89%,同比提升3.36个百分点,主业盈利能力明显改善。不过易冲经评估增值调整后的毛利率仅28.90%、净利润仅0.14亿元,显著低于公司原有业务水平,其对合并报表的摊薄效应值得关注。
资产负债表方面,期末总资产64.08亿元,较期初暴增220.74%;归母净资产51.94亿元,增长334.29%。无形资产从1.62亿元跃升至10.68亿元,商誉从3.36亿元升至18.89亿元,均与并购四川易冲密切相关。
现金流则成为这份财报的隐忧。合并口径经营活动现金流净额仅5833万元,同比下降60.44%,公司解释系业务规模扩大导致采购付款及人员费用增加。母公司口径经营现金流为净流出1.28亿元,与母公司2.76亿元的净利润形成明显反差。
研发与股东结构亦有看点。前三季度研发投入5.40亿元,同比增长93.62%,占营收比重21.96%,虽同比下滑3个百分点,但绝对投入规模近乎翻倍,研发力度持续加码。股东方面,创始人胡黎强直接持股14.72%,并控制晶哲瑞7.73%的股份。
筹资端,公司前三季度吸收投资收到现金18.18亿元,叠加取得借款7.73亿元,筹资净流入15.69亿元,为并购与扩张提供了充足弹药。投资活动净流出11.96亿元,其中取得子公司支付现金净额9.21亿元,资金主要流向了易冲收购与投资支付。
来源:读创财经