定制量化工具,数据驱动投资

10月22日,华正新材(证券代码:603186)披露2026年第三季度报告。报告显示,第三季度单季公司实现营业收入26.50亿元,比上年同期增长140.77%;归属于上市公司股东的净利润6.27亿元,比上年同期增长3044.60%;扣非后归母净利润6.27亿元,比上年同期增长4002.89%。
前三季度,公司实现营业收入56.10亿元,比上年同期增长75.54%;归母净利润8.00亿元,比上年同期增长1177.71%;扣非后归母净利润7.93亿元,比上年同期增长1499.31%。
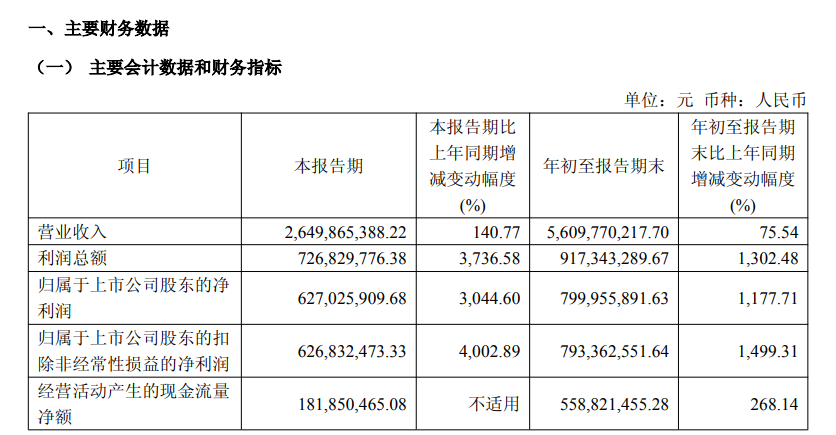
图片来源:公司三季报
对于收入和利润变动,华正新材表示,主要是因为本报告期覆铜板单价及销量上升所致;利润端则主要是因为本报告期营业收入及毛利率增加所致。前三季度经营活动产生的现金流量净额为5.59亿元,比上年同期增长268.14%,报告解释主要系营业收入增加,销售商品、提供劳务收到的现金增加所致。
从季报列示的此前业绩看,2025年前三季度华正新材实现营业收入31.96亿元,归母净利润6260.87万元,扣非后归母净利润4960.65万元,基本每股收益0.44元,经营活动现金流量净额1.52亿元;2025年末公司总资产63.35亿元,归属于上市公司股东的所有者权益17.31亿元。
以此计算,报告期末总资产升至86.41亿元,较上年末增长36.40%;归母所有者权益升至30.90亿元,较上年末增长78.55%。加权平均净资产收益率方面,前三季度为31.09%,较上年同期增加26.88个百分点。
资产端多项科目随收入规模扩张。报告期末,公司应收账款34.35亿元,2025年末为17.52亿元;应收款项融资6.64亿元,上年末为4.66亿元;存货8.72亿元,上年末为5.11亿元。负债端,应付票据24.38亿元,上年末为12.49亿元;应付账款14.70亿元,上年末为10.11亿元;合同负债2785.57万元,上年末为1089.35万元。
与此同时,上年末应付债券5.87亿元期末为零,股本由1.42亿元增至1.57亿元,资本公积由7.92亿元增至14.08亿元,未分配利润由6.75亿元增至14.55亿元。报告解释归母权益增长主要系营业收入增加,导致未分配利润增加,及本期可转债完成转股所致。
费用与损益项目亦在利润表中列示:前三季度营业成本41.83亿元,上年同期为27.87亿元;研发费用2.53亿元,上年同期为1.48亿元;财务费用4935.29万元,上年同期为5705.32万元,其中利息费用2484.08万元,上年同期为4605.56万元。信用减值损失1862.11万元,上年同期为162.16万元;所得税费用1.14亿元,上年同期为-81.76万元。非经常性损益方面,年初至报告期末合计659.33万元;扣非后归母净利润与归母净利润的差额同为659.33万元。
股东方面,报告期末普通股股东总数为63,954户。控股股东华立集团股份有限公司持股5613.92万股,占35.81%;方文艳持股777.47万股,占4.96%;香港中央结算有限公司持股211.15万股,占1.35%。报告说明,除股东郭江程为控股股东华立集团股份有限公司董事外,公司未知其他前十大股东之间是否存在关联关系或一致行动安排。
公告同时披露,公司2026年3月24日披露向特定对象发行A股股票预案,拟发行不超过47,037,155股,募集资金总额不超过12亿元,用于年产1200万张高等级覆铜板项目和补充流动资金。2026年8月4日,公司收到上海证券交易所出具的发行证券申请受理通知;2026年9月15日,公司披露审核问询函回复提示性公告及相关回复文件。报告注明,第三季度财务报表未经审计。
来源:读创财经