定制量化工具,数据驱动投资

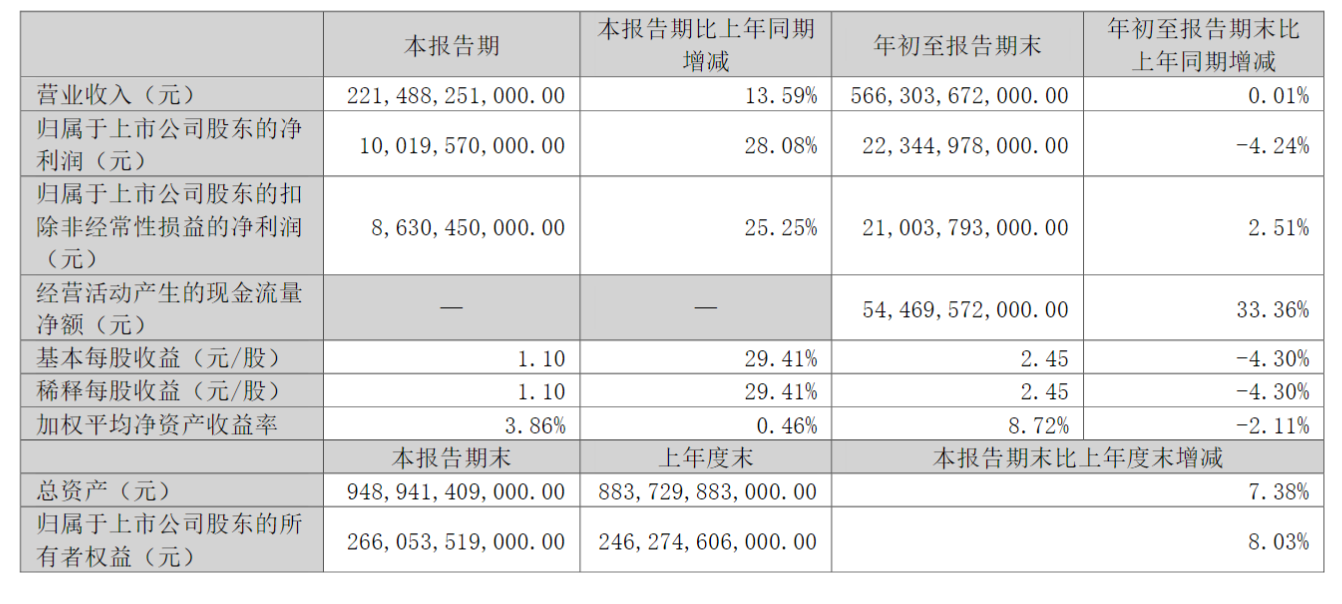
上证报中国证券网讯(记者黎灵希)10月29日晚,比亚迪披露2026年三季报。第三季度,比亚迪实现营收2215亿元,同比增长14%;归母净利润100亿元,同比增长28%,净利率上升至4.52%。前三季度,比亚迪实现营业收入5663.04亿元,同比增长0.01%;归母净利润223.45亿元,同比下降4.24%。
今年前三季度,比亚迪累计销售新能源汽车313.16万辆,同比下降3.94%。期内,海外销量达134万辆,同比增长91%。同期,比亚迪高端车型占比稳步提升,方程豹、腾势及仰望三大品牌合计销量达41万辆,同比增长75%,占总销量比重超13%。
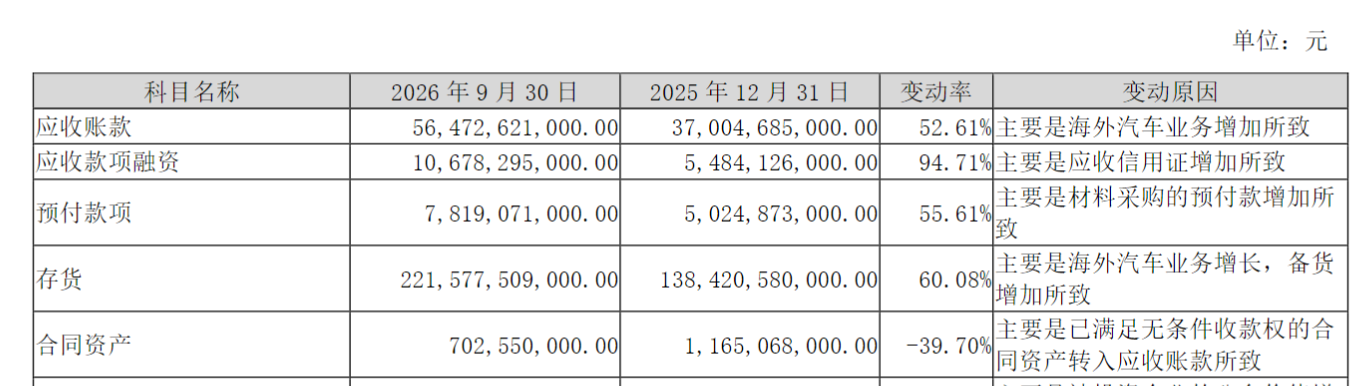
海外业务成为拉动比亚迪业绩增长的重要引擎的同时,也在推高比亚迪的存货和应收账款。三季报显示,截至9月30日,比亚迪的存货较2025年末增长60.08%至2215.78亿元,主要是海外汽车业务增长,备货增加所致;应收账款较2025年末增长52.61%至564.73亿元,主要是海外汽车业务增加所致。
今年前三季度,比亚迪的研发费用为363亿元,截至目前,公司累计研发投入已超过2800亿元,不断夯实技术底座。今年3月,比亚迪发布第二代刀片电池及闪充技术,与此同时,补能网络也在快速铺设。截至10月7日,全国已建成12165座闪充站,闪充高速站2111座,覆盖341座城市。
在产品端,第三季度以来,比亚迪多款新车接连亮相,产品矩阵不断拓宽。7月,腾势Z全球首发;9月方程豹推出方程S&S GT双轿车;10月王朝首款9系旗舰轿车大汉上市;仰望也即将发布超豪华行政旗舰轿车鼎曜。
三季报显示,截至9月30日,比亚迪的合同负债为929.46亿元,较2025年末增长80.58%。比亚迪表示,主要是汽车业务预收款增加所致。
广发证券在近期的研报中提到,比亚迪以电池技术起家,经三十余年垂直整合构建起全栈自研体系,2025年乘用车销量454.5万辆,连续四年稳居全球新能源汽车销量首位。公司方法论始终如一:先以超出同业的资本开支、研发与组织扩张承受短期代价,再在技术红利集中释放时以规模效应收获超额回报。当前对于公司的主要分歧已不在技术与地位,而在于高速扩张所积累的庞大固定成本基数——是持续侵蚀利润的结构性负担,还是尚待释放的经营杠杆?即“高举高打”的方法论能否在新一轮周期中再次奏效。
该机构认为,往后展望,一方面比亚迪的资本开支强度已过峰值、折旧增量趋于收敛,人员配置亦由扩编转入提效,固定成本的增长中枢有望系统性下移;另一方面伴随国内份额提升与海外市场放量,比亚迪的收入增速有望显著快于固定成本增速。二者共同作用下,或将把投入期承受的利润压制逐步释放为收获期的盈利弹性。