定制量化工具,数据驱动投资

10月以来,A股科技赛道深度调整,前期热度较高的AI、光通信板块集体估值回落,龙头企业股价普遍出现回撤,“易中天”组合之一的新易盛也随板块行情出现阶段性股价调整。
统计显示,10月8日至10月30日的17个交易日内,新易盛由389元/股跌至196元/股,区间累计跌幅达到49.61%,近乎腰斩。
“新易盛股价持续调整,主要还是受板块情绪与资金轮动影响。”有市场人士认为,公司自身经营层面还是保持稳健向好的发展态势。
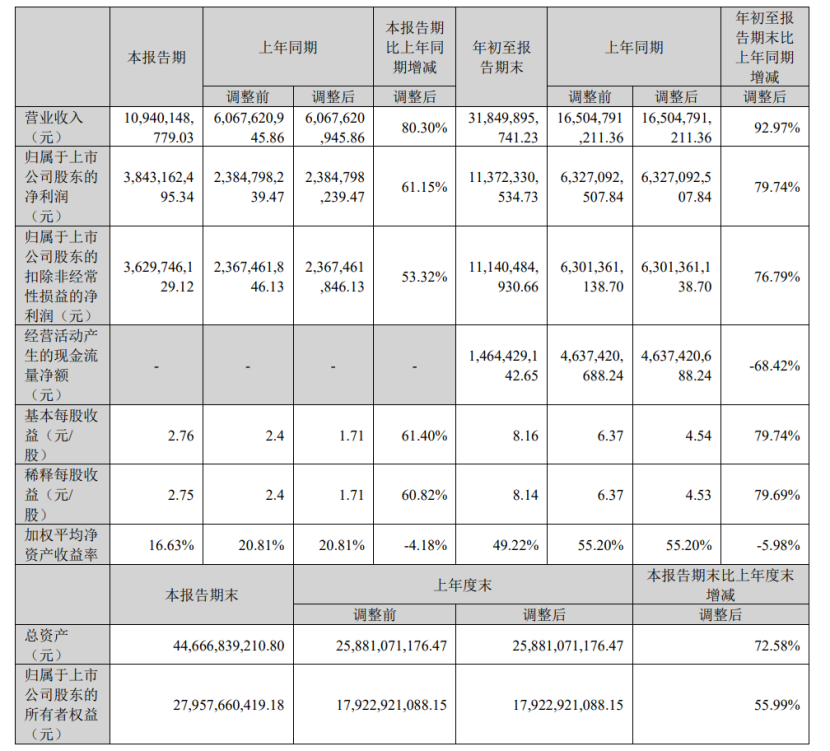
从刚刚披露的三季报数据来看,新易盛交出了一份不俗的成绩单。据披露,公司前三季度实现营收318.50亿元,同比增长92.97%;归母净利润113.72亿元,同比增长79.74%,在去年超高基数之上延续了高速增长轨道。
其中,第三季度单季营收109.40亿元,同比增长80.30%;归母净利润38.43亿元,同比增长61.15%。公司表示,业绩增长主要受益于人工智能算力投资增长,主营产品销售收入较上年同期增加。
产品层面,800G和1.6T光模块已成为公司2026年的主力交付产品。最新投资者关系活动记录表披露,公司在手订单充足,订单交付及产能扩充正按业务需求推进,1.6T光模块今年逐步放量,三季度、四季度更为明显,已进入持续放量阶段,预计出货节奏将持续加快;2027年1.6T占比提升将进一步加快,产品生命周期有望持续。
进一步来看,公司已布局NPO、CPO、LPO、OCS、硅光及相干光通信等多个技术方向,并在相关产品研发与客户合作方面持续推进。其中,NPO产品开发顺利推进,预计2027年实现批量出货,2028年有望大规模出货;公司已看到2027年明确订单指引,2028年NPO交付需求将进一步增长。
对于后续经营,公司近期表示,根据目前的市场需求及客户指引,对四季度及明年订单需求持积极预期,预计产量及出货量有望较前期大幅增长;800G和1.6T仍是今年交付主力产品,其中1.6T放量节奏有望进一步加快。公司同时表示,当前客户需求指引及订单情况良好,行业景气度预计维持高位。