定制量化工具,数据驱动投资

11月9日,广东龙行天下科技股份有限公司(下称“龙行天下”)即将面临上交所上市委员会的审议。
IPO日报注意到,这家为李宁、安踏、adidas等巨头生产运动鞋的公司营收增速在两年内从32.71%掉到4.41%,2026年预计再到1.13%-4.56%,而毛利率指标过去三年半只赢过一次同行平均水平。
营收增收放缓
简单来说,龙行天下的业务为运动品牌做开发设计和成品鞋代工,同时自制模具、鞋底和鞋材配件,还自己研发自动化产线设备。
截至2026年6月末,公司在广东东莞、湖南常德、湖北钟祥三地及越南、印尼布局26家工厂、雇佣全球员工约2.6万名,其中国内工厂15家。2025年,龙行天下生产了约5000万双运动鞋。按2026年上半年的数据,运动鞋贡献了公司主营收入的91.73%,模具和鞋底合计贡献约7.22%。
业绩方面,2023年,公司实现营收42.11亿元,实现扣非归母净利润1.99亿元,扣非净利率为4.72%。
2024年,龙行天下营收跳升至55.88亿元,同比增加32.71%,扣非净利润升至2.72亿元,同比增长37.17%,利润增速跑赢收入增速,净利率抬到4.88%。同期,公司产能利用率从79.12%升至89.39%,收入高增长与产能爬升出现在同一年。
2025年,龙行天下增长情况出现些许滞缓,营收创新高至58.34亿元,但增速骤降到4.41%;扣非净利润反而减少2801.53万元至2.44亿元,净利率回落到4.19%,出现“增收不增利”的情况。
到了2026年上半年,公司实现营收31.77亿元,增长8.38%,扣非归母净利润为1.77亿元,扣非净利率5.56%,出现三年一期最高的扣非净利率。
总体来看,龙行天下收入端两年内从扩张进入平台状态,利润出现“升—降—回”的走势。
值得注意的是2026年三季度,招股书披露了龙行天下经审核的1-9月数据,其前三季度营收45.2亿元,增长3.58%,扣非归母净利润1.99亿元,增长35.59%,看起来相当亮眼。但把第三季度单独拿出来看,公司第三季度营收13.43亿元,同比下滑6.23%;扣非归母净利润2196.83万元,下滑28.17%,也就是利润增量来自上半年。
公司预计2026年全年实现营收59亿至61亿元,增长1.13%至4.56%,扣非归母净利润预计为2.88亿至3.18亿元,增长17.84%至30.12%(未经会计师审计或审阅,亦不构成盈利预测或业绩承诺)。
前十企业拿下四家
作为一家服务于众多巨头的制鞋企业,龙行天下存在明显的客户集中情况,2023年-2025年及2026年上半年,公司前五大客户带来的收入合计占营业收入的86.74%、88.86%、86.25%、88.33%,均在86%以上。
2026年上半年,公司前五名大客户分别是李宁(24.42%)、Decathlon(20.87%)、adidas(20.48%)、Under Armour(13.64%)、安踏(8.94%),五家客户带来的收入各占8%到24%不等,均不超过25%。
公司对此的表述是"客户结构较为均衡,不存在对单一客户的重大依赖"。但另一方面,公司的收入近九成由五家客户的采购决策决定,任何一家的订单调整都会直接传导到报表。从具体大客户来看,李宁带来的收入占营业收入的比重从2023年的32.89%降到2025年的22.63%,两年掉了10.26个百分点。但看绝对金额,从约13.85亿元降到13.2亿元,只减少了6487.65万元,降幅4.68%。
UA带来的收入从2024年的13.23亿元降到2025年的9.7亿元,一年减少3.53亿元,降幅达26.7%。占比从2024年的23.68%降到2026年上半年的13.64%,掉了10.04个百分点。2026年上半年,UA为龙行天下带来收入4.33亿元,仅为2025年全年的44.7%。
从公司招股书披露来看,2025年全球运动鞋服排名前十企业中,全球规模第一的Nike,以及Puma、Asics、VF、Skechers、On等六家均不是公司主要客户。
重仓中国境内
需要指出的是,和很多同行相比,龙行天下的产能布局有一个鲜明特征,那就是重仓中国。招股书显示,2025年,公司境内产能布局占比67.41%,境内数量3195.72万双;相比之下,同期中杰集团、钰齐国际、裕元集团、丰泰企业、华利集团中国产能占比分别为57%、12.51%、9%、8%、1.25%(招股书写明:境内产能布局及收入规模参照相关企业公开披露出货量占比、产能布局及收入分布数据测算)。
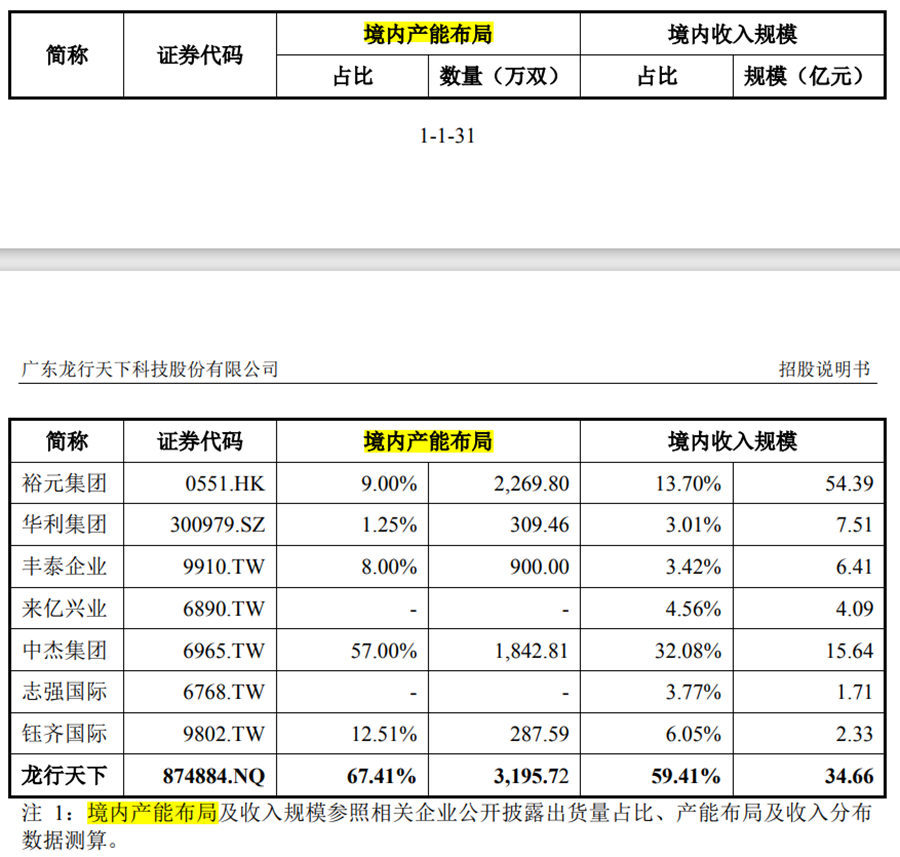
在一个普遍把产能迁往东南亚的行业里,高比例的内地产能意味着更短的交付半径、更完整的本地配套,也意味着更能承接国内品牌和adidas、Decathlon这类国际品牌的中国本土化订单。
龙行天下在招股书中称“拥有前述可比公司中最大规模的境内产能布局”,按数量计,龙行天下境内数量3195.72万双,比第二名中杰集团的1842.81万双多出约七成;按占比计,67.41%也是最高的。
龙行天下在招股书中披露了过去十五年制鞋业的产业转移现象。2010年至今,产能持续从中国流向越南、印尼、缅甸、印度;Nike年报显示印尼在2020财年已超越中国成为第二大鞋类生产国;adidas的越南加印尼产能约占70%。
而从龙行天下自身来说,2023年,公司实现境外主营收入19.54亿元,占主营业务收入的47.59%,彼时境内外大致各占一半,境外还略弱于境内,但差距只有不到5个百分点。2024年,公司境外收入增长21.11%至23.66亿元,绝对额创了三年新高;但同期境内收入增长更快(49.04%),境外占比反而被摊薄到42.46%。2025年,公司境外收入停在23.61亿元,同比微降0.23%;境内收入再增7.94%,境外占比进一步滑落到40.55%。2026年上半年,公司境外收入11.78亿元,占比37.17%。
三年半下来,公司境外占比从47.59%降到37.17%,累计10.42个百分点。而2023到2025年,公司主营收入共增长约17.17亿元,其中境内贡献13.1亿元、占76.3%,境外只贡献4.07亿元。换句话说,这家公司过去两年的增长,四分之三来自境内。
对此,公司的解释是"境内收入占比持续增长主要系与adidas、安踏和Decathlon品牌的订单规模增长较快所致"。招股书显示,adidas在华有相当比例的采购采取"在中国、为中国"模式,adidas大中华区"95%在中国生产、60%由本地团队设计";而2026年上半年,adidas、Decathlon两家合计已占公司收入的41.35%。
对代工厂来说,毛利率一般能同时反映议价能力、成本控制和产品结构。
和同行平均情况相比,龙行天下在毛利率方面表现不算亮眼。2023年,公司毛利率19.1%,同业七家可比公司均值为20.23%,差距存在,但不大,与钰齐国际(19.34%)基本持平,低于裕元(25.23%)、丰泰(20.97%)、华利(25.59%)三家规模龙头。
2024年,公司毛利率降至17.61%,同业均值却升至21.94%的高点。这一年,同业七家中六家毛利率在19%以上,只有中杰集团(16.32%)低于公司。
2025年,公司毛利率回升至18.48%,同业均值回落到19.3%。这一年,同业毛利率整体在下滑,均值从21.94%降到19.3%,其中华利一家就从26.8%跌到21.89%。
公司对此的解释是:公司产能主要布局在中国境内,而"东南亚和南亚地区的劳动力成本优势和税收优惠政策导致生产成本小于中国境内"。