定制量化工具,数据驱动投资

思源电气(002028.SZ)交出了一份营收和净利增速并不匹配的三季报。
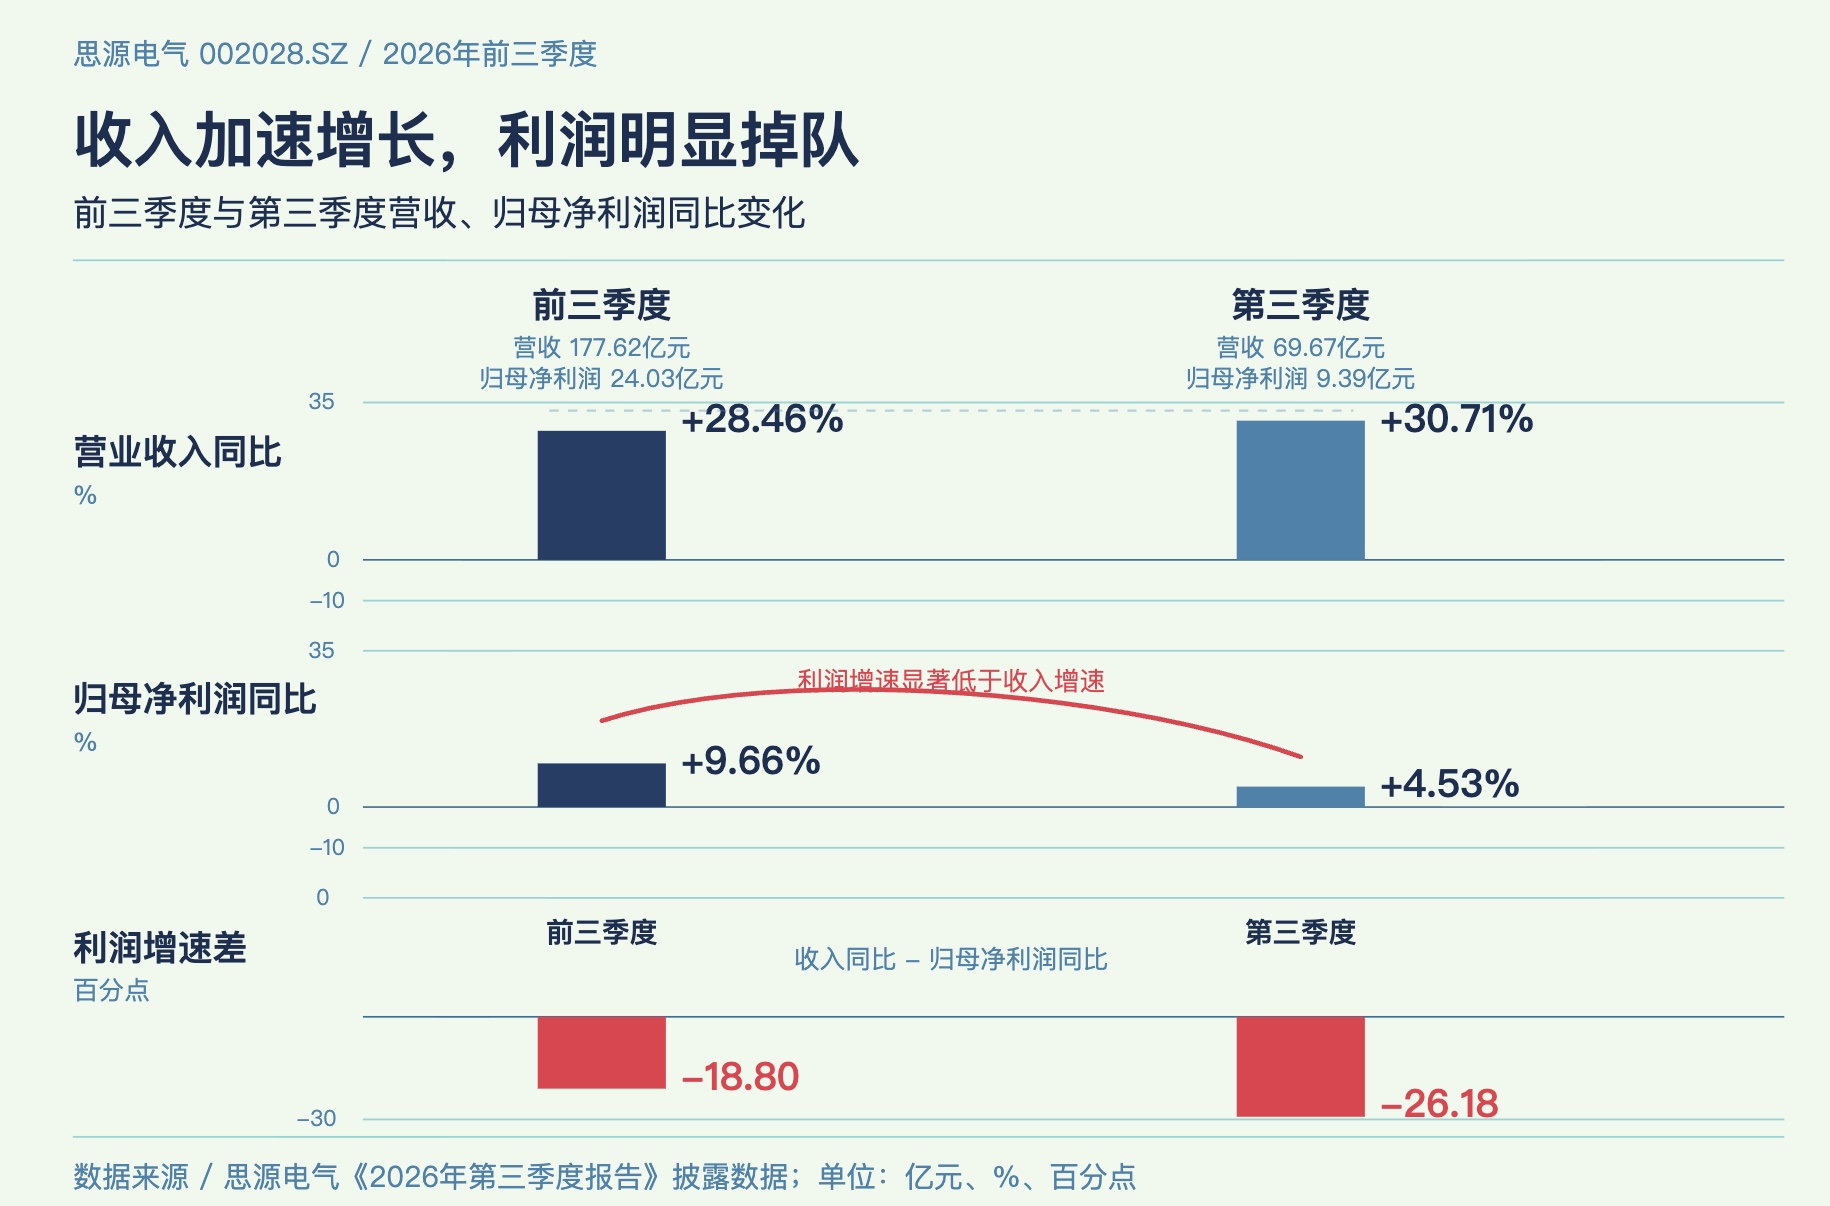
今年前三季度,该公司实现营收177.62亿元,同比增长28.46%;其中三季度营收69.67亿元,同比增长30.71%。
相比之下,前三季度归母净利润为24.03亿元,同比仅增9.66%;三季度归母净利润为9.39亿元,同比增长只有4.53%。
制图:朱清华
从需求端看,思源电气并不缺订单。
该公司在10月24日业绩说明会上表示,据不完全统计,今年前九个月新增订单同比增速已超过年初设定的30%全年目标。三季度末,合同负债为44.09亿元,较上年末增长48.11%,主要来自客户预付款增加。同期,存货较上年末增长57.94%,公司将其归因于业务量扩大、提前备货和发出商品增加。
利润与收入增速的不匹配,主要原因在毛利率上。
前三季度,思源电气营业成本同比增长31.68%,比营收增速快3.22%。
思源电气在业绩说明会上表示,其毛利率为30.62%,较上年同期下降1.7%。其将此主要归因于销售结构变化,毛利率较低的储能产品在收入中所占比重提高,拉低了公司加权平均毛利率。
思源电气成立于1993年,2004年在深交所上市,主营业务覆盖开关设备、变压器、保护及自动化、电力电子、储能系统及元件和工程总承包。
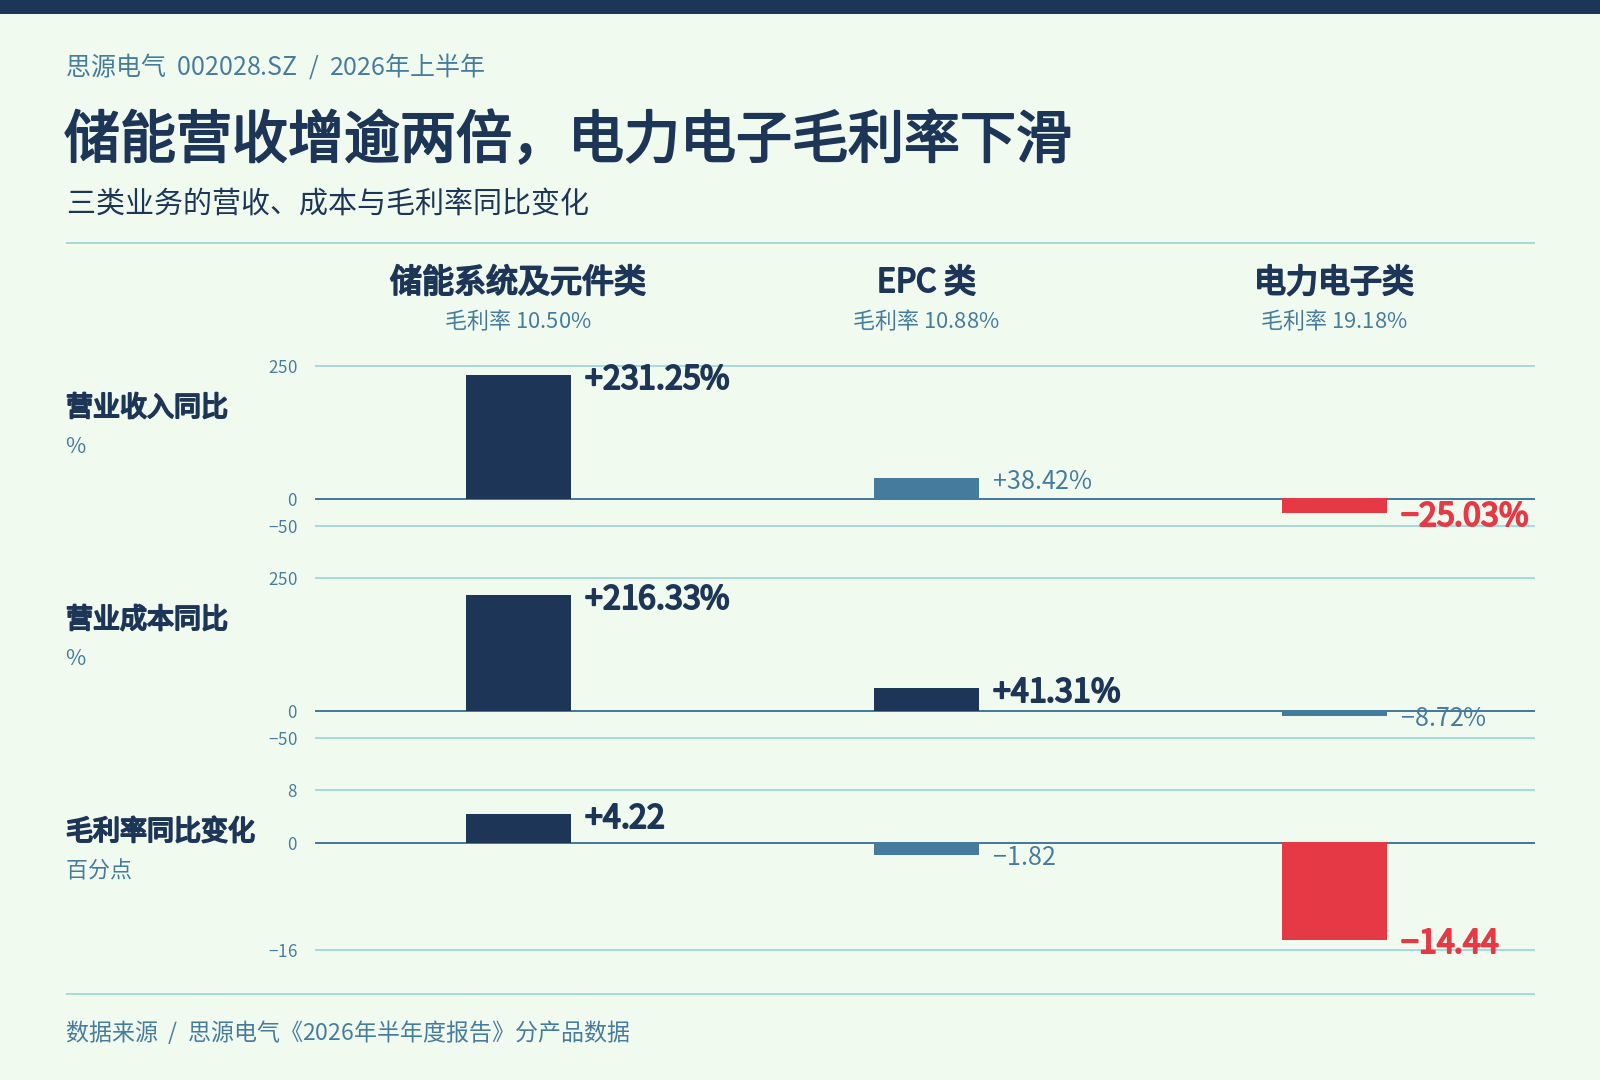
根据半年报,今年上半年该公司储能系统及元件类业务收入13.91亿元,同比增长231.25%,占集团营收的比重由上年同期的4.94%升至12.89%,但毛利率仅10.5%。
制图:朱清华
同期相比较下,主营业务开关和变压器毛利率分别为39.06%和36.36%,合计贡献上半年约61%的营收,仍是公司盈利能力的基本盘。
电芯成本上涨是造成储能毛利偏低的主要原因。
电芯是电池储能系统的主要成本项。常见的磷酸铁锂储能电芯,其正极材料以碳酸锂为锂源之一。碳酸锂涨价会推高正极材料成本,并可能传导至电芯报价。如果设备供应商无法同步提高项目售价,毛利就会被压缩。
今年,这项上游原料的价格经历了几轮波动。
按中国有色网发布的同一组上海金属现货报价,电池级碳酸锂5月13日一度突破20.06万元/吨,7月现货价格重心下移,8-9月一度反弹后再度回落。
尽管季末价格已回落,上海有色网统计的前三季度现货均价仍约为15.77万元/吨,同比上涨121.18%。
思源电气在业绩说明会上表示,三季度碳酸锂价格回落缓解了电芯涨价压力,叠加海外储能项目收入占比提高、推出更贴合市场需求的产品,场站级储能产品毛利率有所改善。
该公司对外股权估值变化也影响了利润。
前三季度,合并利润表公允价值变动损失为6007.6万元,同比增长超11倍。该公司将变动主要归因于对外股权投资公允价值变化。
半年报显示,上半年其他非流动金融资产已确认6220.57万元公允价值变动损失,账面价值下降主要涉及江苏芯云电子和上海陆芯电子。
该公司称,两家被投企业经营情况发生较大变化,并分别按所享有的净资产份额和预计可收回金额重新估值。到三季度末,其他非流动金融资产账面余额较上年末减少42.23%,与半年末持平。
股权投资的估值损失之外,海外业务的收入确认节奏,也造成收入和利润不同步。
三季度末增长的存货中,有一部分是已经发运、尚未确认收入的海外设备,主要为变压器和开关。
今年上半年,思源电气海外收入为31.83亿元,占营收的29.49%。该公司表示,据不完全统计,前三季度海外收入占比较上半年略有提高。
此外,汇兑损失、减值损失也对其净利造成影响。思源电气前三季度财务费用1.44亿元,上年同期为-0.35亿元。国联民生证券研报显示,这主要受汇率变化影响汇兑损益。
该公司前三季度计提资产减值损失0.38亿元、信用减值损失1.49亿元,较去年同期减值损失计提金额均有所增长。
华龙证券研究所分析师李浩洋在10月27日发布的三季报点评中认为,思源电气新增订单保持较快增长,海外表现更为积极,高端产品产能建设有望支撑公司后续获取订单。该研报同时提示电网投资不及预期、行业竞争加剧和汇率波动等风险。