定制量化工具,数据驱动投资

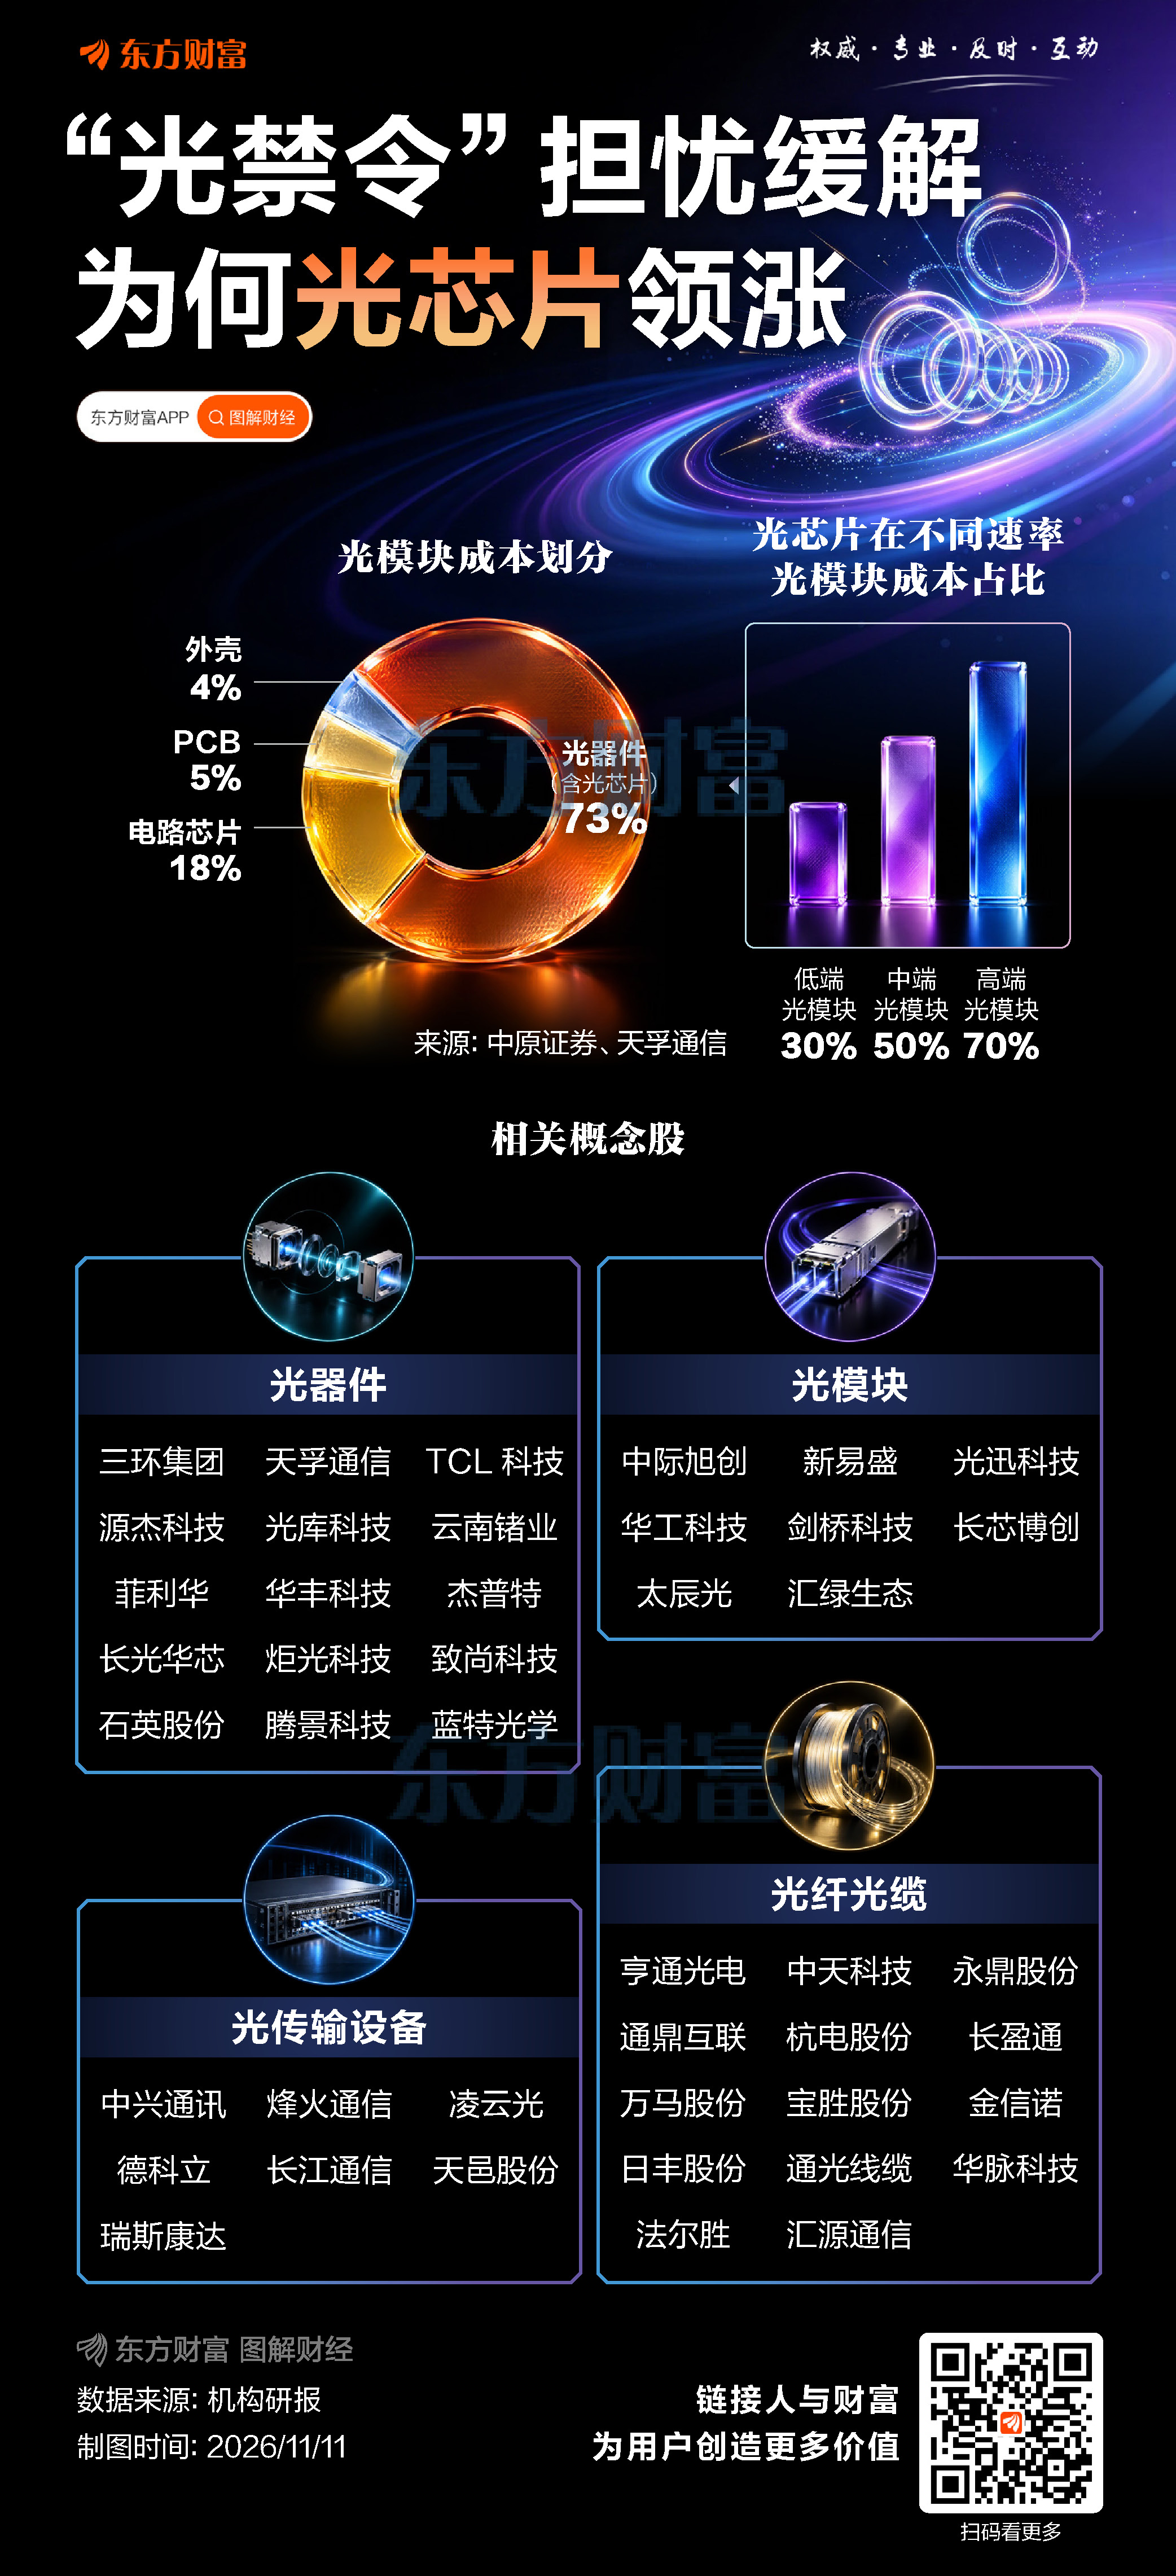
周三光通信概念大爆发,光芯片方向领涨,源杰科技20CM涨停,仕佳光子、天孚通信涨近14%,长光华芯涨超12%;光模块龙头新易盛涨近17%,中际旭创涨超15%。
据界面新闻,外围政策预期出现缓和迹象,微软正游说美国政府停止推进针对中国新型光模块的进口禁令,担忧禁令会导致美国AI数据中心建设停滞。目前中国厂商占据全球光模块市场约三分之二份额,美国本土企业短期内难以全面替代。这一动向有效缓解了市场担忧,为板块情绪回暖提供了支撑。
供应格局上,据Counterpoint Research,中国占全球光收发器市场约三分之二的份额,新易盛和中际旭创等中国企业主导全球供应,其客户包括美国主要的超大规模云服务商。总部位于美国的Coherent和Lumentum也生产与中国企业竞争的技术产品,但其产能规模不足以取代中国供应商。
国内基本面上,龙头企业的长单锁定与需求韧性进一步确认了行业的高确定性。中际旭创作为英伟达1.6T硅光模块的核心供应商及谷歌最大供应商,已与头部云厂商签订2026-2028年长期供货协议。
为何领涨的是光芯片?根据机构研报,光器件占据光模块超7成的成本,而光芯片又是光器件里面最核心的部件。
中原证券研报显示,光模块成本划分中,光器件占比73%、电芯片占比18%、PCB 占比5%、外壳占比4%。
而对应不同速率光模块,光芯片成本占比有很大不同。低端光模块中,光芯片成本占比 30%;中端光模块中,光芯片成本占比50%;而高端光模块(800G/1.6T)的光芯片成本占比高达70%。
中原证券表示,这意味着,随着AI数据中心向800G/1.6T速率迭代,光芯片不仅成为技术瓶颈,更是价值量最集中的环节。高速率光芯片的价格显著高于中低速产品,国产替代带来的附加值提升空间巨大。
开源证券指出,2027年800G和1.6T光模块需求有望延续高速增长,2.4T光模块需求初现,将拉动磷化铟等上游材料需求。同时,硅光集成芯片正成为NPO、CPO等下一代架构的核心,预计在1.6T模块中硅光方案占比将达70%-80%,产业链价值正加速向硅光PIC、CW光源及先进封装环节转移。