定制量化策略,数据驱动投资

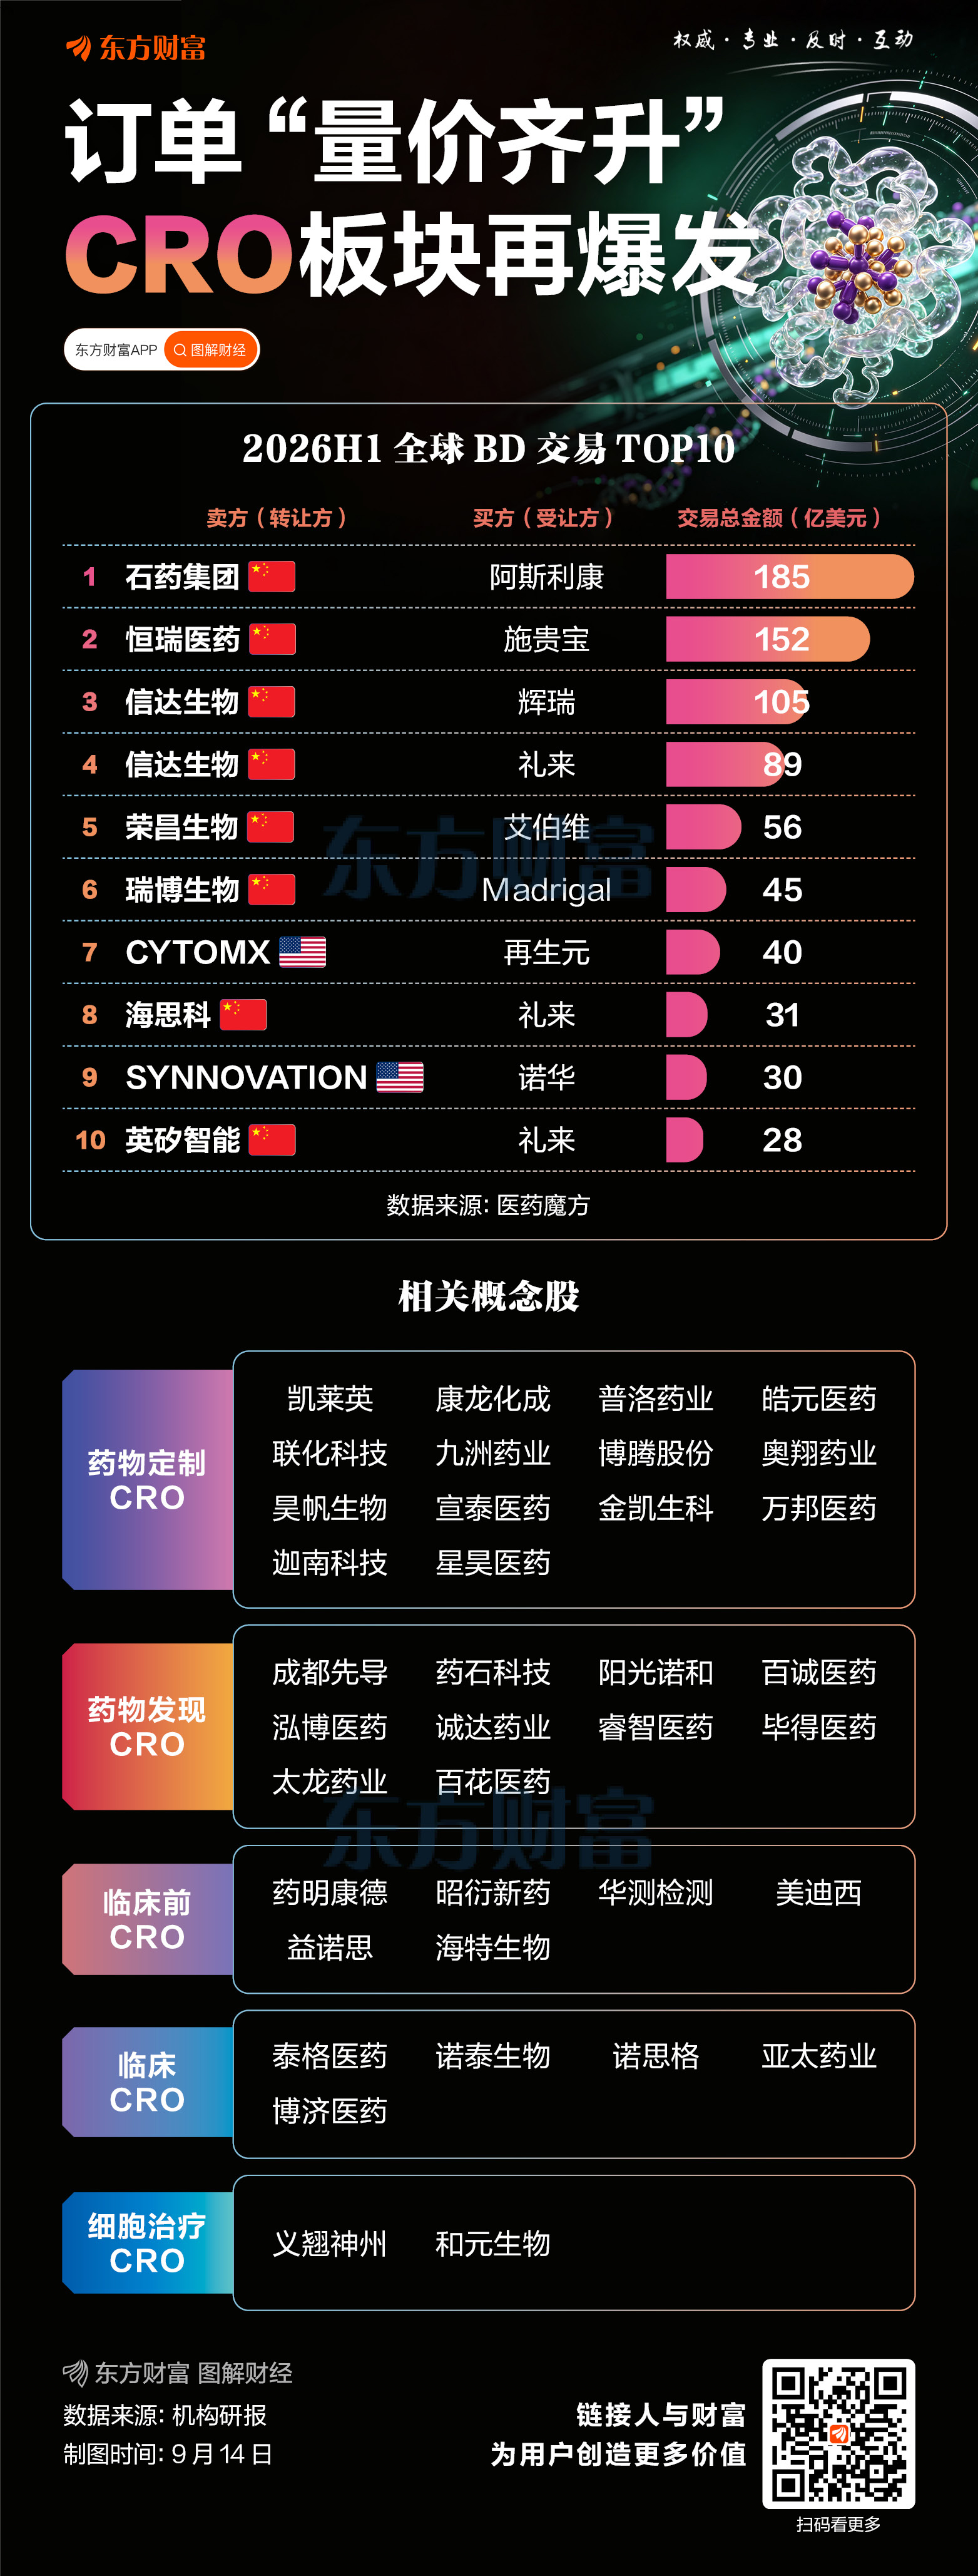
周一CRO概念大爆发,近岸蛋白、万邦医药20CM涨停,义翘神州、药康生物、药石科技等跟涨。
据医药魔方统计,2026年上半年全球BD交易总金额达997亿美元,已披露首付款总额超64.5亿美元,单笔平均总交易额较2025年同期提升超30%。仅第一季度,交易总额即达614亿美元,超过2024年全年(590 亿美元)的水平。
值得注意的是,上述997亿美元交易中,TOP10合计金额为759亿美元,占比高达76%,而中国在其中独占8席,合作方覆盖阿斯利康、BMS、辉瑞、礼来、艾伯维、再生元、诺华等全球头部跨国药企。
据上证报,市场人士表示,随着创新药BD交易持续活跃,药企研发资金趋于充裕,为抢占创新药研发窗口、保障项目进度,药企对外部研发服务的付费意愿提升,CRO企业在手订单呈“量价齐升”态势。
比如美迪西董事长表示,从公司上半年实际订单执行和客户反馈来看,药企对当前价格水平的接受度已明显提高,项目价格水平已摆脱前期低位,正在逐步修复。
招银国际研报表示,2026年第二季度结束后,海外CXO行业复苏轮廓愈发清晰。梳理10家海外头部CXO、生命科学上游企业财报数据显示,2026年上半年全球医药研发需求延续2024年末开启的复苏浪潮,一个明显特征是利润修复跑在收入前面,行业降本增效的成果持续释放。
高盛9月11日发表研报表示,今年第二季及上半年业绩反映中国CRO/CDMO行业正明确复苏,企业盈利超出预期、上调指引及订单强劲。该行对药明康德、药明合联、凯莱英、康龙化成给予“买入”评级,对药明生物则给予“中性”评级。生物科技公司上半年盈利转正,BD收入及营运杠杆亦获支持,吸引投资者目光,加上市场对反贪腐行动的担忧有所缓解,行业中较看好信达生物、科伦博泰、康诺亚、劲方医药及翰森制药,给予“买入”评级。