定制量化工具,数据驱动投资

10月21日盘后,西部矿业(601168)发布2026年第三季度报告,2026年前三季度,公司共实现营业收入约597.88亿元,同比增长23.42%;实现归属于上市公司股东的净利润约67.89亿元,创下历史同期新高,同比增长130.50%。其中,三季度实现营业收入203.45亿元,同比增长20.94%;实现归属于上市公司股东的净利润约26.2亿元,同样创下单季度历史新高,同比增长143.48%。
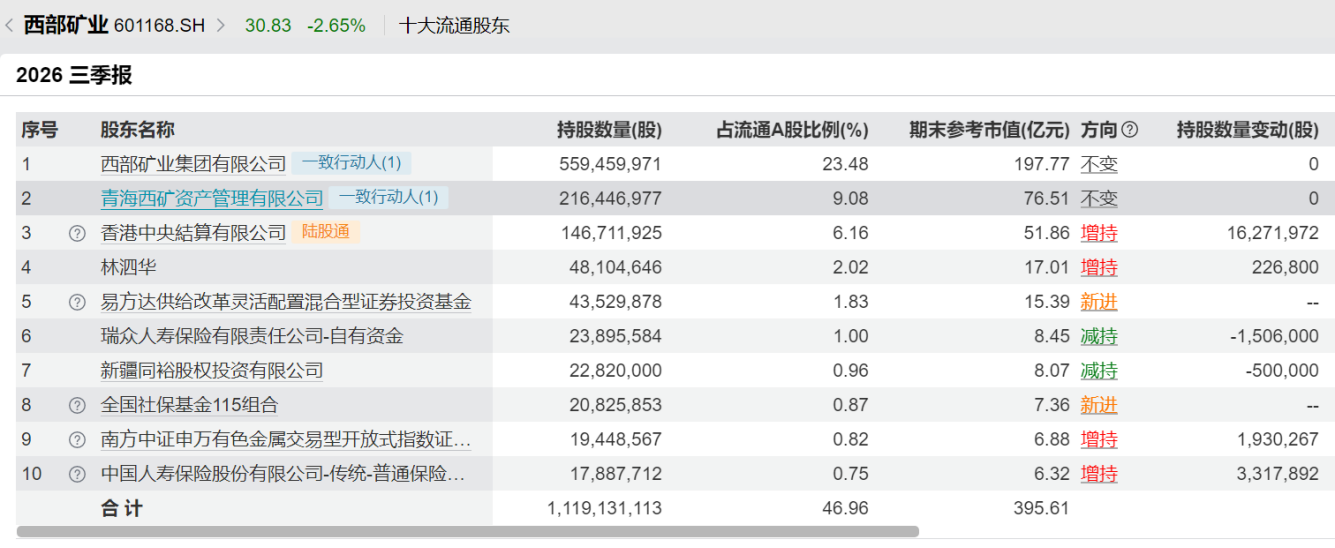
与此同时,三季报股东名单显示,易方达供给改革灵活配置基金、社保基金115组合等机构在三季度新进成为公司前十大流通股东,北上资金、南方中证申万有色金属基金、中国人寿保险-传统-普通保险产品-005L-CT001沪等增持了公司股份。
三季报业绩创历史同期新高
据悉,西部矿业立足青海及周边铜、铅锌、铁等金属的采选、冶炼及贸易,并开启跨区域、多元化的战略扩张。截至2026年6月30日公司保有资源储量:铜金属量830.9万吨、铅金属量127.49万吨、锌金属量221.65万吨、金金属量259.4吨、银金属量3181.32吨、铁矿石量2.74亿吨。
西部矿业在财报中指出,本期铜、锌及其含金、含银产品价格较上年同期增长。招商证券在最新研报中则表示,西部矿业业绩大幅增长,主要受益于铜价上行及玉龙铜矿放量。招商证券进一步预测,公司第四季度主产品产量普遍同环比增加。根据公司1—9月产量和年度生产目标测算,第四季度矿产铜产量4.4万吨,环比增长14%;矿产锌3.7万吨,环增40%;矿产铅2.1万吨,环增60%。
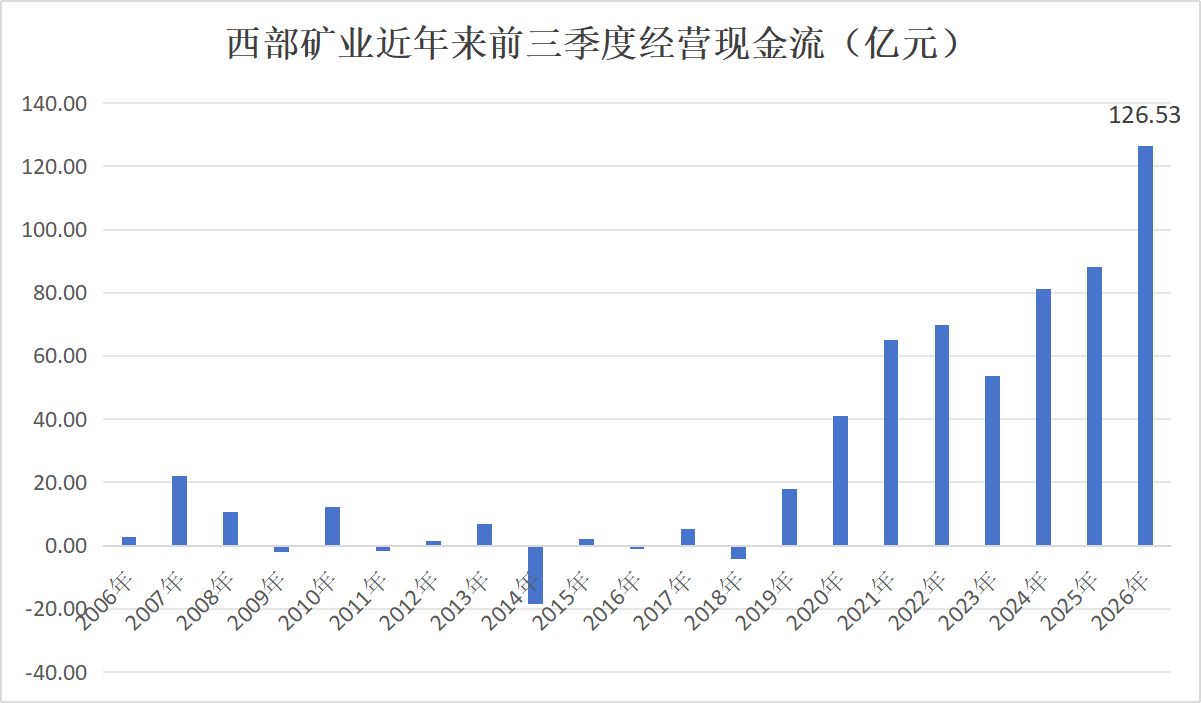
公司在盈利能力、现金流等指标上表现同样亮眼:前三季度扣非平均净资产收益率首次突破30%,达到31.35%;经营活动产生的现金流净额126.53亿元,创出历史同期新高,同比大增43.62%。
多家机构三季度大幅增持
西部矿业持续高质量增长获得了机构的青睐。三季报显示,易方达供给改革灵活配置基金、社保基金115组合分别新进持股近4353万股和2083万股,期末持股市值分别为15.39亿元和7.36亿元。另外,北上资金三季度增持超1627万股,南方中证申万有色金属基金增持超193万股,中国人寿保险-传统-普通保险产品-005L-CT001沪增持近332万股。
在机构大举加持的背后,一方面是公司过往优秀的业绩和高分红;二是公司长期成长动能充足。数据显示,西部矿业上市以来累计分红超百亿元,充分体现了国有企业在股东回报方面的责任担当。另外在长期成长动能方面,根据招商证券研报,玉龙+茶亭两大矿山将保障公司持续增长:主力矿山玉龙铜矿未来资源和产量扩张潜力较大。玉龙三期基建部分预计2026年末完工,2027年正式投产,投产后选矿处理能力由2280万吨/年提升至3000万吨/年,预计铜金属年产量有望达到18万吨,钼产量将超过5000吨。四期4500万吨/年扩建项目预可研报告已经完成。茶亭通过矿产资源储量评审备案,铜金属资源量239万吨,金资源量313吨,银资源量1430吨。
控股股东增持超11亿元
值得一提的是,在多重利好催化下,西部矿业股价年内累计上涨近12%,高居铜行业第二位。这一涨幅既反映了市场对铜价高位运行的乐观预期,也体现了对公司资源禀赋与成长潜力的价值重估。然而,即便如此,公司最新滚动市盈率也不足10倍,在铜板块中最被低估。
实际控制人大举增持也表明对西部矿业未来发展的信心。近日公司发布公告称,截至2026年10月8日,控股股东之一致行动人西矿资产通过上海证券交易所系统以集中竞价方式累计增持公司股份约3879万股,增持金额超过11亿元;占公司总股本的1.6277%,大幅超出原计划下限(1.1%)。