定制量化工具,数据驱动投资

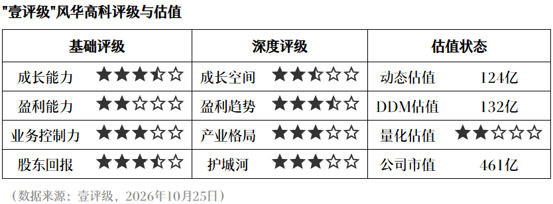
风华高科2026年三季报显示,第三季度营收22.99亿元,同比增长71.97%;归母净利润3.51亿元,同比增长470.17%,净利率逐季抬升至15.3%。第一财经“壹评级”认为,受益于MLCC行业上行周期,公司依托经营杠杆充分兑现业绩弹性,主营产品涨价态势有望延续至四季度。
“壹评级”指出,本轮涨价由三星电机、村田等海外龙头主导,通过提价及将产能转向AI高端料号,压缩了消费级MLCC供给。TrendForce预测,四季度消费级中高容MLCC报价仍将上涨10%—20%。2026年全球AI服务器MLCC需求同比大增87%,高容产品需求走高进一步收紧供需。风华高科也在互动平台表示,当前订单充足,主营产品价格稳步上升,产能利用率维持高位。在规模效应带动下,固定成本被进一步摊薄,利润增速显著跑赢营收。
尽管年内股价已反映部分预期,估值处于历史中高分位,但随着高端料号收入占比提升及国产替代进程深化,公司盈利能力仍具支撑。后续需重点关注四季度毛利率能否突破20%及高端产品结构优化情况,以验证其穿越周期的价值重估逻辑。